


最新消息
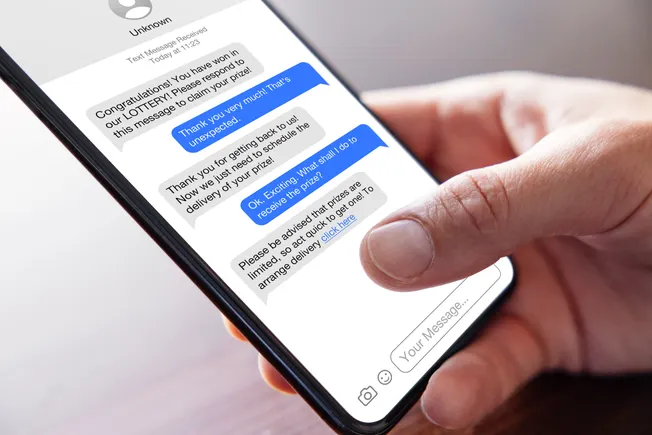
总部位于新罕布什尔州朴茨茅斯的Service Credit Union是一家资产规模60亿美元的机构,该机构推出了一份欺诈警示核查清单,帮助员工识别针对会员的诈骗迹象。这份清单张贴在各分行并发放给员工,列出了多种危险信号,例如客户被告知中奖、必须支付费用,或被要求对交易保密。助理副总裁兼损失缓释运营主管Stephanie McNamara表示,这一工具增强了员工的信心,尤其是在年轻员工中。该信用合作社在新英格兰地区和德国拥有约50家分行,面临的主要威胁包括在线账户接管和支票欺诈。随着诈骗手段日益复杂、损失不断攀升,这一举措与行业更广泛的努力相一致。美国消费者联合会估计,美国每年因网络诈骗造成的损失达1190亿美元,而国际刑警组织报告称,借助AI增强的欺诈比传统手段的获利能力高出4.5倍。
总部位于密尔沃基的Landmark信用社已同意收购总部位于威斯康星州阿普尔顿的American National Bank-Fox Cities。该交易于周二宣布,将为Landmark拥有70亿美元资产、35个网点的网络增加4.19亿美元资产和两家分行。该交易预计将于2026年下半年完成。这是今年第五笔信用社与银行的交易,也是第三笔整体银行收购。此次公告发布的前一天,美国独立社区银行家协会发起了一项全国性活动,反对此类交易,理由是信用社享有免税待遇。信用社行业团体批评该活动为虚假信息。
2025年,提交至OCC的银行牌照申请激增至18份,与前四年的总数持平。审计长乔纳森·古尔德称这是回归常态,并已重组牌照审批组织,使其直接向他汇报,由斯蒂芬·利巴格领导。尽管人员编制减少了216人,古尔德仍通过审查员轮岗来为牌照部门配备人员。该机构面临来自银行业贸易团体对加密公司国家信托牌照的反对,以及州监管机构对拟议监管措辞变更的反对。古尔德还开始陪同审查员进行社区银行检查,为监管改革提供依据。
华盛顿州税务局宣布,州特许信用合作社与州特许银行合并或收购州特许银行的行为,现需就该类交易的总收入缴纳1.2%的商业与职业税,适用于2026年1月1日之后提交监管审批的交易。州外信用合作社及该日期之前提交的交易可获豁免。2024年,华盛顿州是信用合作社与银行交易的热点地区,这是首个此类州法律。银行行业团体支持该措施,认为其可缓解免税信用合作社收购纳税银行所造成的税收损失,而律师则警告称,此举可能促使信用合作社转为联邦特许或互助银行,并抑制本地银行合并。
FiCare联邦信用合作社已起诉Fiserv,指控其Virtual Branch Next网上银行平台网络安全防护不足,致使黑客从客户账户中窃取数十万美元。诉状称,Fiserv未能实施生物识别和多因素认证等基本安全控制措施,事后还就一项安全升级收取费用。Fiserv否认相关指控,并表示将坚决为自己辩护。这起诉讼使Fiserv面临的法律挑战进一步增加,包括另一家信用合作社提出的类似指控,以及股东就其Clover销售点服务提起的诉讼。
2026年银行业或将成为2025年的“加强版续集”:并购交易有望翻倍,新银行申请数量持续攀升,监管风向从放松转向重塑。本文基于S&P Global数据及Klaros Group两位联合创始人的预测,梳理了未来一年值得关注的行业主线。
2025年,美国货币监理署收到的牌照申请数量与前四年总和相当,这得益于监管机构更为欢迎的立场以及金融科技公司被压抑的需求。多数申请为国家信托牌照,部分则寻求工业贷款公司牌照。六家新设申请机构获得了有条件牌照。监管机构和行业专家预计,这一趋势将延续至2026年,届时将有更多申请提交及新银行运营启动。尽管这股涌入对老牌银行构成竞争威胁,但新进入者仍只占市场的一小部分。贸易团体和立法者已对信托和工业贷款公司牌照提出担忧,但货币监理署坚持认为,申请激增标志着健康的竞争与创新。
2026年银行并购预计将加速,随着监管审批提速和环境变得更加有利,交易公告数量可能达到2025年181笔的两倍。分析师预测将形成杠铃型银行业格局:中型和区域性银行通过收购实现增长,而规模较小的银行则面临继任问题、技术成本和买家池萎缩带来的压力。大型银行、金融科技公司和信用合作社可能是潜在买家,整合可能受到维权投资者和政治时机的影响。银行数量众多的州,如得克萨斯州和伊利诺伊州,将持续出现整合,整体趋势指向一个竞争更加激烈、机构数量更少但规模更大的行业。
总部位于密歇根州利沃尼亚的Zeal信用合作社已同意收购The Miners State Bank,以增强其在密歇根州上半岛的业务存在。该交易预计于第四季度完成,将打造一家拥有22家分行、资产约11亿美元的机构。财务条款未予披露。这是2026年宣布的首笔由信用合作社收购银行的交易。美国独立社区银行家协会批评了该交易,呼吁政策制定者应对免税信用合作社收购纳税社区银行所带来的影响,并取消对资产超过10亿美元的信用合作社的联邦税收豁免。据Tyfone数据,信用合作社收购银行的交易在2024年激增至创纪录的22笔,但去年降至16笔。Zeal此前于2024年12月30日宣布收购Gogebic Range Bank,该交易已于上月末获得监管机构批准。收购The Miners State Bank将新增五家分行和约1.44亿美元资产。Zeal首席执行官Julie Kreinbring和Miners首席执行官Paul Hinkson对此次合作表达了热情。Honigman合伙人Michael Bell预计2026年此类交易将非常活跃,并对ICBA的立场提出异议。
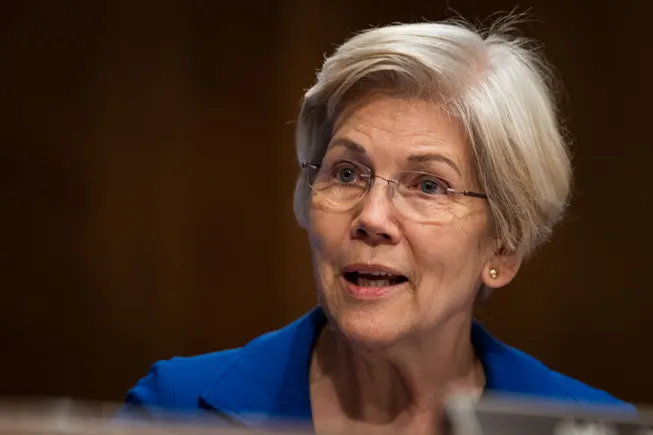
三位参议院民主党人——伊丽莎白·沃伦、科里·布克和理查德·布卢门撒尔——于周一联名致信 12 个州 21 家信用合作社的首席执行官,质疑其透支费和资金不足费用,称这些费用是“掠夺性的”。信中援引 CFPB 数据指出,收入在 35,001 美元至 65,000 美元之间的消费者被收取透支费和 NSF 费用的可能性,几乎是收入在 100,001 美元至 175,000 美元之间消费者的两倍,且不到 10% 的客户贡献了近 80% 的透支费。此前,美国国家信用合作社管理局于 3 月决定停止公布各家信用合作社的透支费和 NSF 数据,共和党议员也废除了 CFPB 原拟将透支费上限设为 5 美元的规则。参议员们以 Alliant 信用合作社为例——该社于 2021 年取消透支费,2023 年仍实现了创纪录的分红派息——证明此类费用并非必要。他们要求各信用合作社在 12 月 14 日前作出答复。