


最新消息
查看更多
Beacon Bank由Berkshire Hills Bancorp与Brookline Bancorp完成对等合并后成立,现已推出Narmi One平台作为其数字银行服务提供商。作为美国第85大银行,该行资产规模达232亿美元,目前在个人和企业触点提供数字体验,涵盖开户、数字银行、欺诈防御及后台管理。此次转换在一天内完成了三个品牌超过55000名用户和4000万笔交易的迁移。与Narmi的合作始于2019年的个人开户业务,此后已扩展至完整的Narmi One平台,该平台基于单一代码库内部构建。
OpenLegacy 宣布推出 OpenLegacy Hub,这是一个基于 AWS 构建并与 AWS 集成的现代化平台,旨在帮助银行和大型企业在不造成停机或业务中断的情况下逐步实现大型机和遗留应用的现代化。该平台为传统的推倒重建式现代化提供了一种低风险替代方案,使机构能够将业务逻辑从 COBOL、CICS、IMS、VSAM、RPG 和 IBM-i 等遗留环境逐步迁移至 AWS 原生服务,包括 AWS Transform、Amazon Bedrock、AWS Lambda 和 Amazon EKS。该平台将遗留数据和逻辑以安全 API 和事件驱动微服务的形式对外提供,使现代云应用能够与现有系统交互。OpenLegacy Hub 还集成了 AWS 生成式 AI,以自动化代码分析、copybook 映射和数据转换。该平台已通过 AWS Marketplace 提供,并计划集成到 AWS Transform for Mainframe 中,目前已被 Bank Leumi 等金融机构用于在保持安全性和稳定性的同时,从大型机向云优先架构迁移。
随着卡西姆·苏莱曼尼被杀及伊朗导弹报复后美伊紧张局势升级,前汇丰银行举报人埃弗雷特·斯特恩预测反洗钱监管将显著收紧。斯特恩的揭露曾导致汇丰银行在2012年被处以创纪录的19亿美元罚款。他向Banking Dive表示,针对伊朗建筑、制造、纺织和采矿行业的新制裁将给银行带来合规挑战。法律专家指出,外国金融机构若为受制裁实体的交易提供便利,可能面临失去美国代理账户的风险。文章还探讨了金融犯罪执法网络(FinCEN)对伊朗的高度关注、全球调查部门的设立,以及《企业透明度法案》等待定的反洗钱立法。尽管汇丰银行被罚款,斯特恩认为没有任何个人被监禁,而银行将罚款视为经营成本。
Machias Savings Bank宣布扩充其新罕布什尔州曼彻斯特商业银行团队,新增Andrew Patton为商业银行副总裁,Jamie Brewer为高级副总裁兼新罕布什尔州区域市场经理。Patton常驻曼彻斯特,拥有超过15年的商业银行和信贷领导经验,曾担任至执行副总裁兼首席贷款官的职务,持有伍斯特州立大学理学学士学位及CUBLP认证。Brewer拥有20年银行和金融服务经验,最近曾担任高级副总裁兼商业关系经理,持有缅因大学普雷斯克岛分校文学学士学位和波士顿大学理学硕士学位。两人都将专注于服务新罕布什尔州及周边地区的企业。
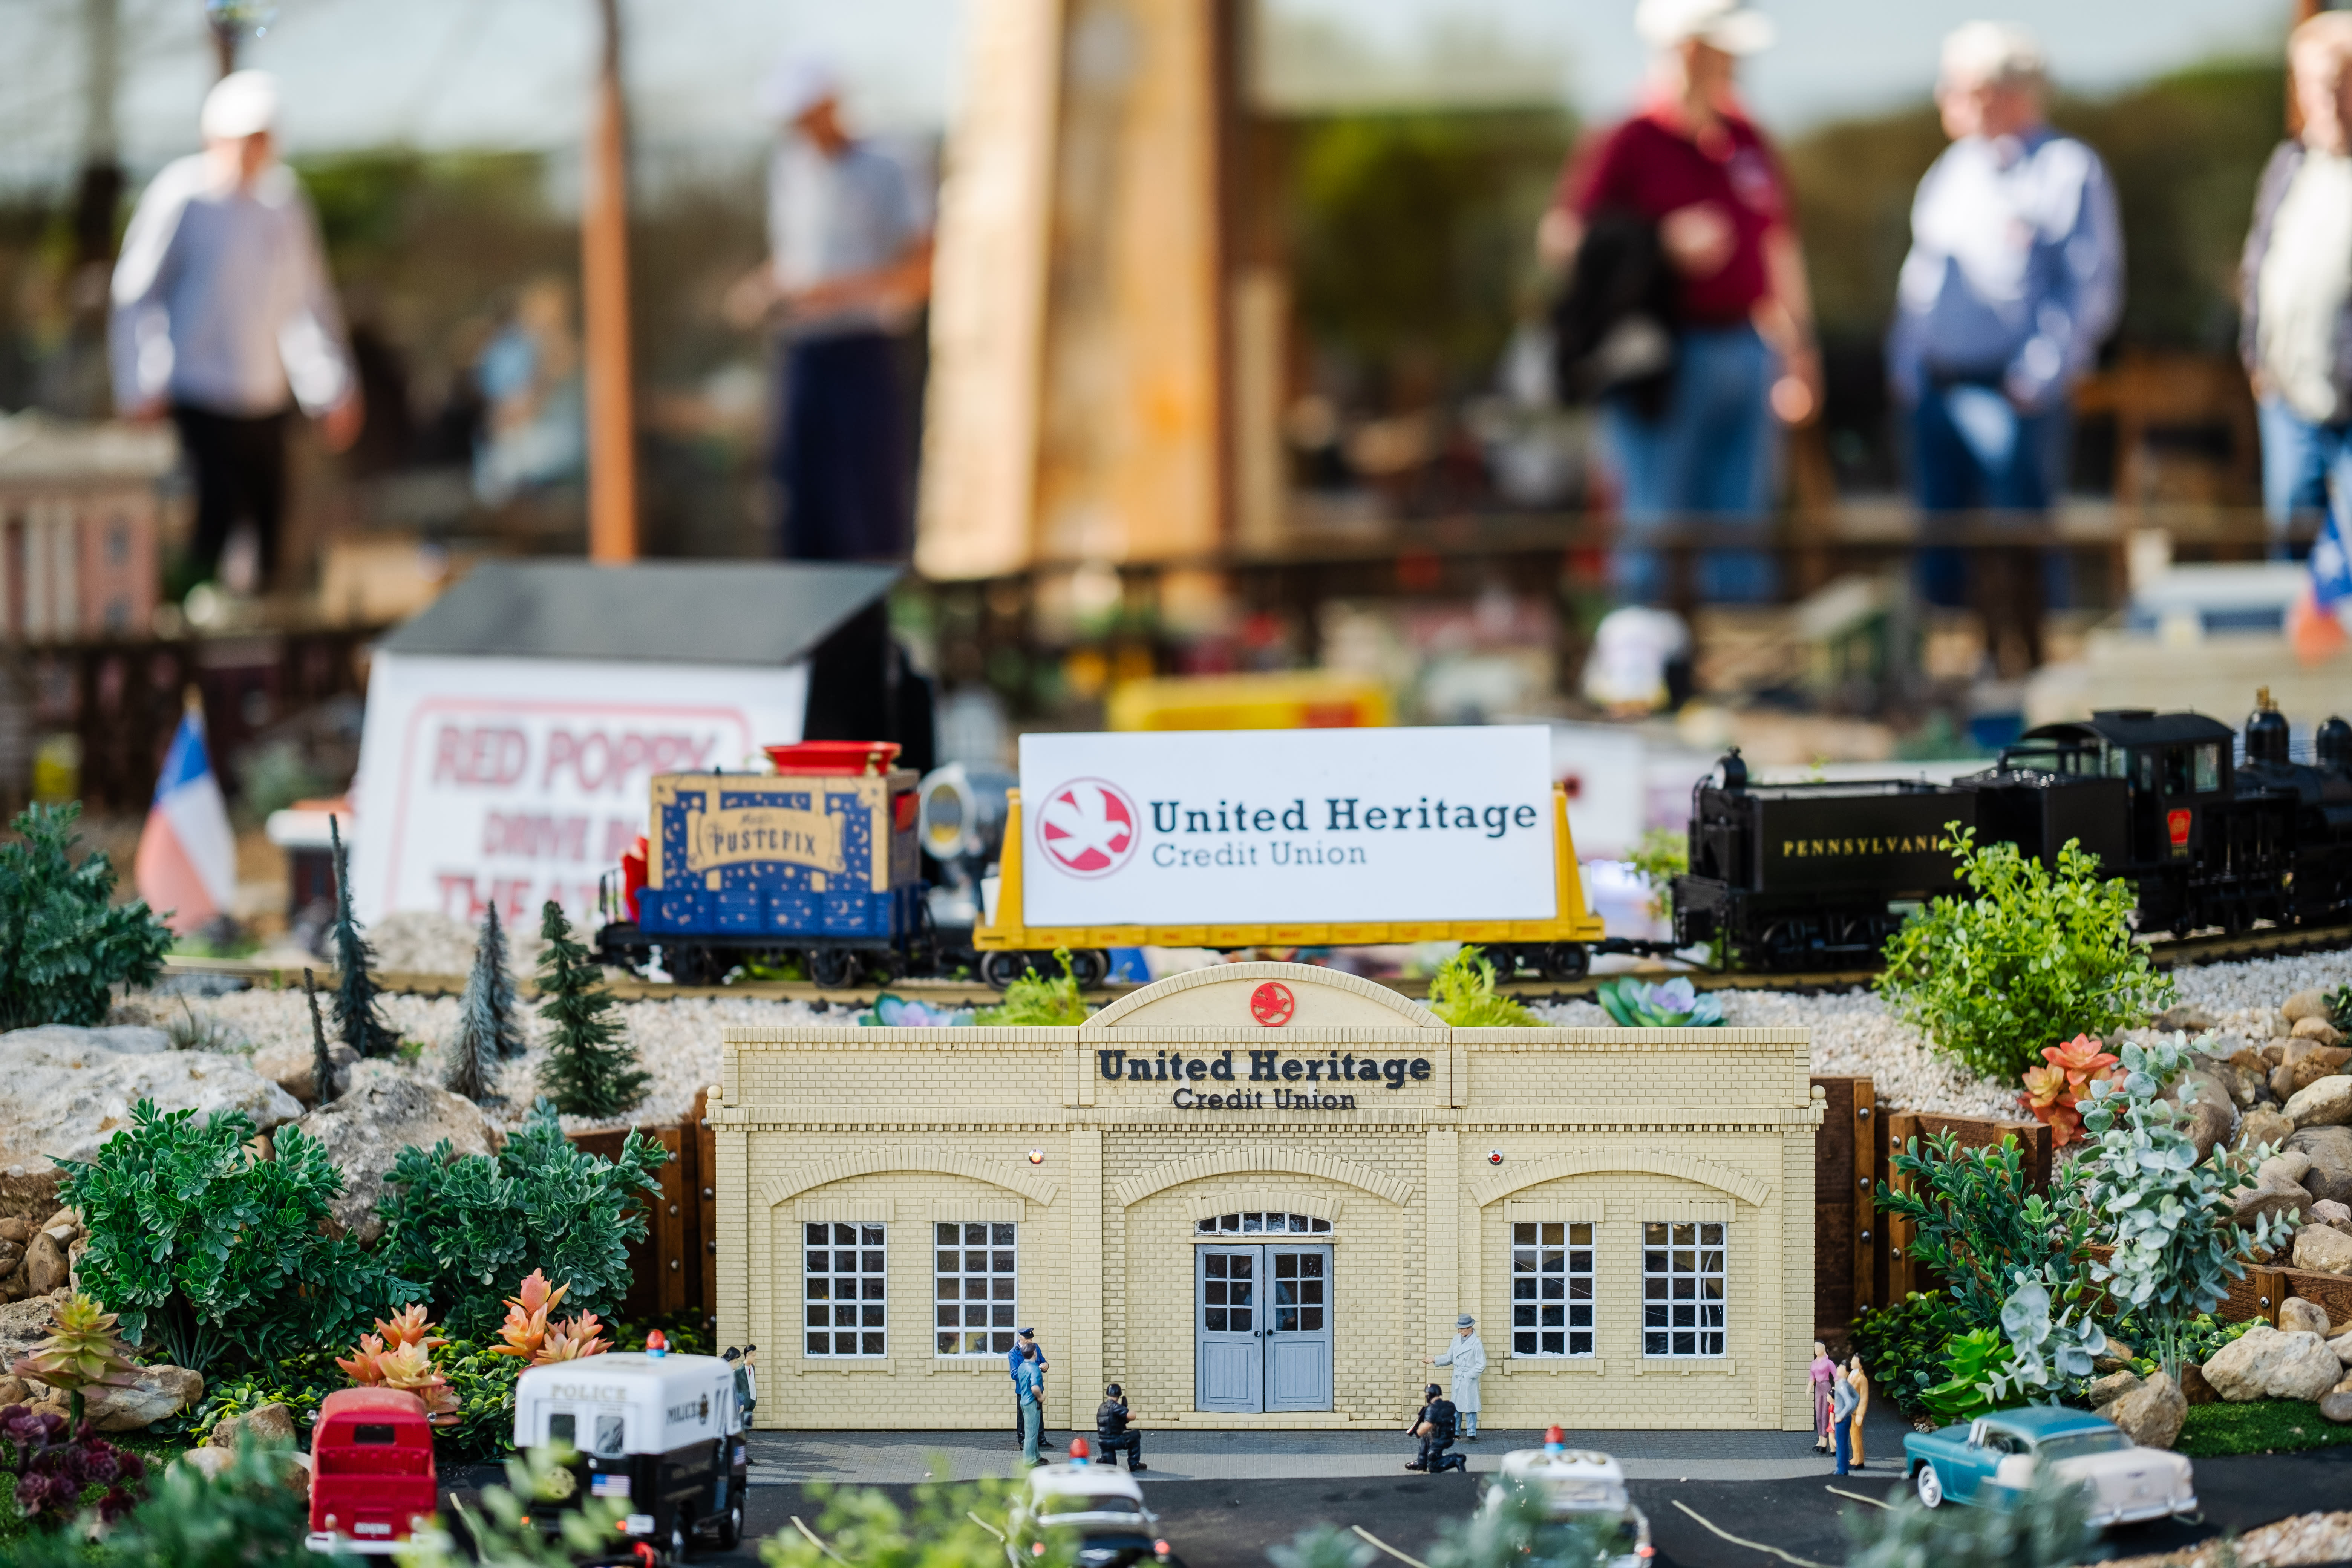
United Heritage Credit Union(UHCU)宣布推出其有史以来首家微型分行,位于德克萨斯州太阳城乔治敦Mulligan's餐厅后方的红罂粟花园铁路。该微型分行是德克萨斯州最小的分行,游客可按下按钮激活音效和动态效果。红罂粟花园铁路是与无线电遥控模型俱乐部合作建造的大型模型铁路,设有乔治敦地标的复制品和互动场景。UHCU很荣幸能成为这一社区景点的一部分。
巴克斯特信用合作社(BCU)宣布,总裁兼首席执行官迈克尔·G·瓦伦丁将在任职42年后退休。现任执行副总裁兼首席运营官的吉姆·布洛克将于2026年7月1日起接任总裁,并在瓦伦丁2027年退休前向其汇报。瓦伦丁带领BCU实现持续增长,拓展合作伙伴关系,服务37万名会员,资产规模达64亿美元。布洛克在信用合作社行业拥有超过35年经验,自1995年起任职于BCU,推动了数字化转型和运营规模扩张。
Shield宣布对其AI驱动的数字通信治理与归档平台Shield Archive进行重大功能增强,旨在帮助金融机构在不增加风险、运营复杂性或成本的前提下实现传统档案的现代化。本次发布引入了智能冷热存储分层,可带来高达50%的成本效率提升;扩展了治理与法律保留能力,支持批量策略管理和AI驱动的洞察分析;并具备经过验证的企业级迁移能力,已在40个系统中处理超过9PB数据和500亿条记录。Shield Archive通过不可变的WORM存储、策略驱动的保留管理和完整的可审计性提供监管级合规保障,支持SEC 17a-4、CFTC、FINRA和MiFID II等法规要求。
AI 编排平台 Zapier 与获 a16z、Sequoia 和 ICONIQ 投资的 AI 原生 ERP 平台 Rillet 宣布达成集成合作,为财务团队提供完全 AI 原生的技术栈。此次合作将 Rillet 的智能总账与 Zapier 的 8,000 多款应用集成网络相连接,使 AI 智能体能够在企业整个工具生态系统中编排复杂的财务工作流,例如月末结账、总账同步、审批路由和对账,无需工程资源或昂贵的顾问。该集成现已在 Zapier 平台上线。
Sogolytics发布了《Sogolytics客户体验排名:2026年美国银行业》,该报告基于对1,018名美国消费者的调查,评估了美国银行、花旗银行、摩根大通、富国银行和美国合众银行的客户体验。摩根大通在多数类别中排名第一,包括移动应用易用性、速度、数字化自助服务、整体满意度和推荐度。花旗银行在网站易用性和ATM速度方面领先,富国银行则在降低客户操作负担方面领先。信任度总体较高但存在差异:摩根大通在数字工具信心方面以89%领先,花旗银行和富国银行在数据保护信任度上以84%并列,美国银行在这两项中得分最低。各银行约有三分之一的客户会考虑为获得更好的体验而转投其他银行,其中美国银行的转投意愿最高,达45%,美国合众银行最低,为29%。在选择银行时,客户最看重客户服务与支持(36%)和数据安全(36%),其次是ATM覆盖(34%)和网点位置(28%),移动应用和数字工具占27%。该研究由Sogolytics独立开展。
2026年ServiceLink购房状况报告基于对1,554名近期购房者和507名贷款专员的调查,揭示了当今购房者的心理。主要发现显示,购房者因谈判和文书工作而感到压力,渴望简单和透明,期待电子签名和虚拟交割等数字工具,且往往超出预算。许多人已积累可观的房屋净值,并计划使用房屋净值贷款,而年轻购房者则面临还款风险。贷款专员则强调了可负担性担忧和知识缺口。
Prophet与Hive Science基于对北美1800名银行及财富管理客户的研究发布报告,揭示客户增长是金融服务人工智能的重大机遇。尽管大多数人工智能举措聚焦于运营效率,但客户对温暖且注重结果的代理式人工智能日益持开放态度。42%的客户倾向于采用此类服务,而温暖比可靠性更能驱动行动。客户重视支持顾问的后台人工智能,而非前台的自主服务系统,并且愿意为通过顾问提供的个性化建议和监控支付更多费用。报告还强调心理因素比人口统计特征更重要,前台采用者多为外向型,后台采用者多为内向型。在竞争格局中,Chase和Citi等老牌机构领先,Fidelity和Charles Schwab等混合型参与者最为均衡,Capital One和SoFi等金融科技公司在前台应用方面表现突出。报告建议营销人员针对不同财富群体定制人工智能策略。
YouGov《2026年美国债务、投资与储蓄报告》发现,55%的美国人表示自己在财务上“勉强维持”或“正在落后”,而只有34%的人表示自己“有所进步”或“较为宽裕”。这项针对1450多名美国成年人开展的全国代表性调查显示,消费者正在削减非必需和必需支出,动用储蓄支付日常开销,并依赖信贷。58%的人背负某种形式的债务,44%的人有未偿担保债务,22%的人除日常开支外没有任何储蓄。在储蓄超过1000美元的人群中,45%的人表示未来12个月内不会进行任何投资。在有意购房者中,只有33%预计自己有能力买房。YouGov的Kerri Holiman指出,稳定与进步之间的脱节日益加剧,并强调金融机构需要了解消费者实际如何管理自己的资金。