


深度探索
OCC重组团队应对银行牌照申请激增
2025年,提交至OCC的银行牌照申请激增至18份,与前四年的总数持平。审计长乔纳森·古尔德称这是回归常态,并已重组牌照审批组织,使其直接向他汇报,由斯蒂芬·利巴格领导。尽管人员编制减少了216人,古尔德仍通过审查员轮岗来为牌照部门配备人员。该机构面临来自银行业贸易团体对加密公司国家信托牌照的反对,以及州监管机构对拟议监管措辞变更的反对。古尔德还开始陪同审查员进行社区银行检查,为监管改革提供依据。
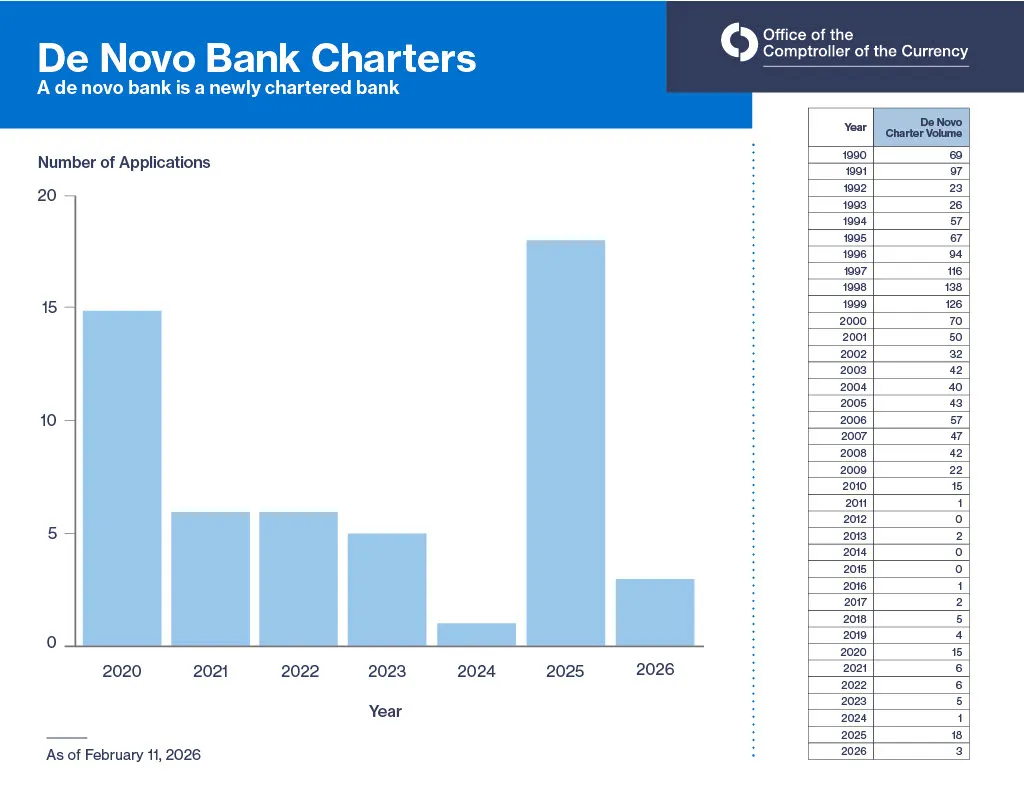
去年,银行牌照申请数量激增至2008年以来的最高水平。
这 18份银行牌照申请 于2025年提交至货币监理署,数量相当于前四年收到的申请总和。
去年12月,该机构负责人乔纳森·古尔德将这股申请热潮称为 “回归常态”。
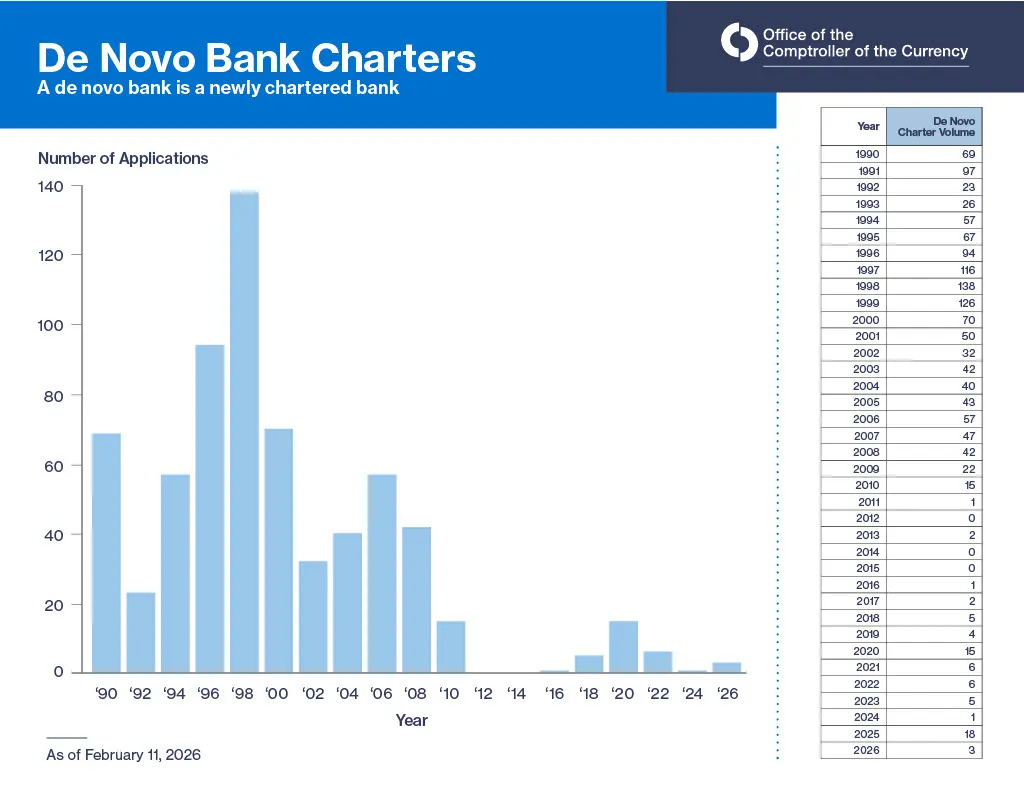
但在1990年至2008年间,几乎每年的牌照申请数量都至少是2025年的两倍,其中有两年的峰值更是达到七倍。
在本月的一次采访中,古尔德表示,他并不“自认为知道什么才是、或者是否存在‘适当’的兴趣水平。”
总体而言,“这个国家的新银行设立是银行体系健康的标志,”他说。“而且,在可能且符合法定因素的情况下,我们应该鼓励这种做法,因为这是确保银行体系持续响应其旨在服务的全美各地社区和经济的一种方式。”
古尔德指出,2007-08年金融危机之后,该机构对新银行牌照的兴趣骤降—— 这一措辞与 特朗普时代的另一位监管者、领导联邦存款保险公司的特拉维斯·希尔不谋而合。
许多在金融危机中陷入困境的银行——雷曼兄弟、华盛顿互惠银行、美联银行——并非新获牌照,而是已有100多年历史。尽管如此,牌照申请的萎缩反映了2008年后银行体系风险容忍度的降低。
“你在许多其他领域也能看到这一点——在我们的监管和监督方面也是如此,”古尔德说。“对我来说,这只是其中非常重要的一个方面,它独特地影响着OCC,因为我们是联邦层面唯一的牌照发放机构。”
古尔德曾于2018年至2021年担任该机构首席法律顾问。他于 2025年2月被提名 领导OCC,并于 7月获得确认 。自回归以来,他一直致力于提升该机构的牌照发放部门。
手中王牌
六个月前,古尔德接管了当时所谓的许可组,将其更名为牌照组织与结构团队,并改变了该部门的指挥链,使其直接向他汇报。
古尔德表示,该部门“对联邦银行体系至关重要”,“从某种意义上说,它是该体系的守门人。”
牌照组织由OCC资深员工斯蒂芬·莱巴格负责,他于1984年大学毕业后即加入该机构。到2010年,他已成为该部门的高级管理人员,去年被提升为高级副监理官。他团队的许多成员也同样在OCC工作多年。
据彭博法律看到的一份备忘录,去年冬末,该机构员工人数减少了216人,包括试用期员工裁员和自愿辞职。 彭博法律.
古尔德没有透露有多少员工离开了牌照发放部门,但他告诉Banking Dive,员工人数减少“促使我们更批判性地审视如何分配资源,并确保我们让技术娴熟的员工发挥最大最佳效用。”
检查员从监督部门被抽调至牌照部门进行一至两年的轮岗,该部门“受益于技术娴熟、能力出众的检查员,他们戴着与日常职责略有不同的帽子”,能够正面应对牌照申请兴趣的增加。
古尔德表示,该机制建立时,牌照发放部门的领导层正在老龄化,这一变化促成了“下一代人才管道”。
鉴于2025年18份牌照申请中已有数份 获得有条件批准,其中一份 已作为银行开业,牌照发放部门——及其人才管道——可能正处于全面运转状态。
反对意见
并非所有人都像古尔德那样看待牌照申请的涌入——尤其是在全国信托牌照方面,该牌照允许金融机构履行受托职责和托管服务,而无需吸收存款或发放贷款。
银行行业协会,如 美国银行家协会 ,以及倡导组织,如 银行政策研究所 ,已敦促OCC对加密货币公司寻求的全国信托牌照踩刹车。
批评者担心,在联邦加密货币框架尚不完整的情况下,批准加密货币公司的牌照——其中许多公司打算发行稳定币和托管数字资产—— 风险太大.
其他团体,如州银行监管者会议,则对OCC最近提出的 修订牌照发放监管措辞 以明确全国信托银行不仅限于受托活动的提案表示异议。
但CSBS声称,措辞的改变“反而会制造不确定性,并可能因超越《国民银行法》的权限而产生严重影响。”
代表金融科技公司的金融科技协会同意 拟议的措辞修改.
古尔德拒绝就措辞修改置评,该修改正在公开征求意见。
监理官现在见你
OCC于10月宣布计划改变其社区银行检查程序,对于一些最近接受检查的银行来说,这包括了一位不速之客:古尔德本人。
古尔德最近开始陪同检查员,他告诉Banking Dive,亲眼看到检查员的工作并直接与社区银行家交谈,对他来说是一次“极其宝贵的经历”。
“这直接为我们OCC正在进行的监督和监管改革工作提供了信息,以帮助社区银行并减轻它们多年来承受的一些不必要负担,特别是在《多德-弗兰克法案》之后的几年里,这些负担与从事传统社区银行业务的社区银行所呈现的风险不相称,”他说。
古尔德并非银行检查员,他表示自己不会在整个为期数周的检查期间全程在场。但他表示,这是一个独特的机会,“直接从银行家那里获得反馈,了解他们所看到的情况,无论是与我们对他们的监督有关,还是更广泛地涉及他们经营所在的社区。”
古尔德领导下的OCC对社区银行监管做出了几项改变,包括 将一般评估费费率表 对资产不超过400亿美元的银行下调30%,并修订其指引,使社区银行能够结合银行的风险敞口、业务活动以及模型使用的复杂性和范围,灵活调整模型风险管理实践。
一些拟议的变更,如降低社区银行杠杆率,受到了 银行行业协会的欢迎。然而,至少有一项提案——简化的《社区再投资法》战略计划—— 因其可能导致 用于经济适用房、社区发展金融机构和经济振兴的融资减少而引发愤怒。
总而言之,古尔德表示,他希望这些改变能使银行随着时间的推移“不再以其监管团队的规模来衡量,而是以其为当地社区提供服务的实力来衡量。”