


最新消息
摩根大通正在扩大其创新经济部门,今年新增近200名银行家,以填补硅谷银行和其他地区性银行倒闭留下的空白。该行的美国初创企业客户组合在2023年几乎翻了一番。初创企业银行业务负责人阿什拉夫·赫贝拉强调,摩根大通一直服务于初创企业,但3月的动荡加速了客户获取。摩根大通已聘请了包括约翰·奇纳在内的前硅谷银行高管,并利用其全方位服务和资本实力与金融科技公司和其他银行竞争。尽管首席执行官杰米·戴蒙承认仍有改进空间,但该行悠久的历史和端到端的服务使其能够很好地服务于初创企业的整个生命周期。
随着更多银行和信用合作社进入大麻银行业务,竞争日益激烈。North Bay Credit Union现提供计息大麻账户以实现差异化,而Bank Michigan和Dart Bank等其他机构则坚持依靠服务和声誉,而非支付利息。根据FinCEN的数据,服务大麻客户的机构数量在2023年第二季度增至812家,待决立法可能进一步开放该领域。各银行正在权衡降低费用、账户分析和差异化服务等策略,以留住高余额大麻存款。
高盛2021年对GreenSky的收购曾被视为金融科技领域的成功案例,但仅仅两年后,这家投资银行便寻求以巨额亏损出售这家分期贷款公司。此举正值高盛缩减其Marcus消费银行平台之际。对GreenSky的竞标价格低于预期,此次出售可能导致资产减记。这一事件对金融科技公司而言是一个警示,提醒它们向大型机构出售业务的风险,凸显了战略一致性的重要性以及监管问题可能带来的声誉损害。
支付欺诈问题日益严峻,企业呼吁银行加强信息共享与联合防范。美国联邦贸易委员会数据显示,2022年消费者欺诈损失达88亿美元,银行转账损失近16亿美元。Nacha等组织正推动新风险管理框架,但银行间数据共享与近万家机构的协调仍是主要障碍。
支付欺诈愈演愈烈,据美国联邦贸易委员会数据,2022年美国消费者报告的损失达88亿美元,较2021年增长30%。在Nacha举办的Smarter Faster Payments会议上,联合爱迪生的Frank D'Amadeo批评银行在欺诈到达企业之前未能采取足够措施加以阻止,引发争议。欺诈者利用更快的支付方式和人工智能,合成身份欺诈也在增长。Nacha正在制定新的风险管理框架,并维护一个联系登记系统以促进金融机构之间的信息共享。根据PSD2,欧洲银行已对授权推送支付采用分担责任机制,一些美国银行也在探索类似的协作方式。
运营Zelle的Early Warning Services(EWS)宣布,其新数字钱包Paze将于6月上线,由七家美国大型银行共同拥有。Paze旨在简化电商支付,初期将覆盖1.5亿张Visa和万事达卡账户。业内专家认为,尽管银行背景带来信任优势,但Paze在用户采纳、商户拓展及安全防护方面仍面临激烈竞争。
Zelle的运营方Early Warning Services将于6月推出Paze,这是一款由美国七家最大银行共有的数字钱包,并将在秋季扩大推广范围。Paze将自动加载到1.5亿个Visa和Mastercard账户上,旨在为消费者和商户简化电子商务支付。然而,业内专家指出其面临诸多挑战,包括普及障碍、来自Apple Pay和PayPal等成熟参与者的激烈竞争,以及安全问题。EWS强调,Paze与受监管的金融机构相连,并具备多层安全保护,包括交易的一次性密码。Paze能否成功,将取决于能否同时赢得消费者和商户的青睐。
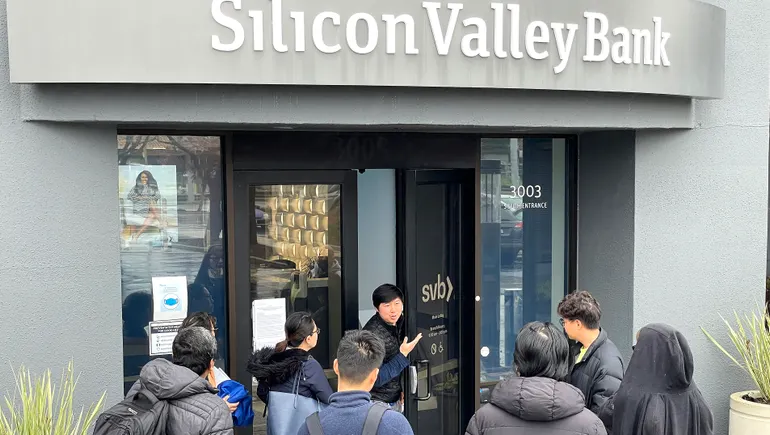
硅谷银行(SVB)的倒闭被形容为“反向迷因股”——社交媒体驱动的挤兑在数小时内击垮一家银行。本文剖析事件经过、关键人物与行业影响,并展望监管与市场后续走向。
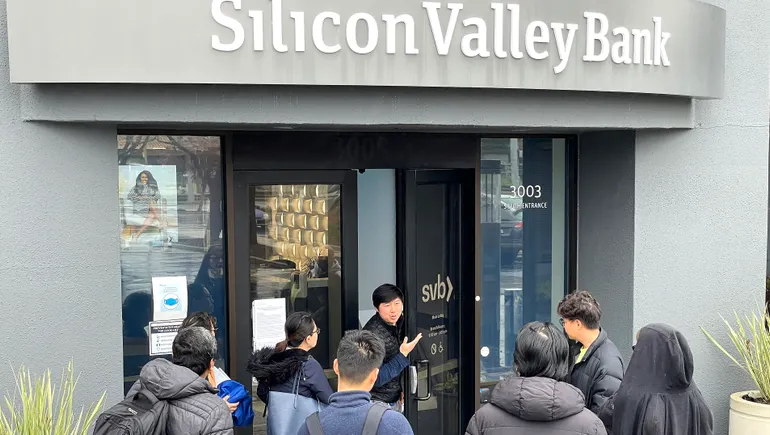
2023年3月10日,硅谷银行在社交媒体驱动的银行挤兑加速下倒闭,储户一天内试图提取超过420亿美元。专家表示,信息传播的速度和数字取款的便利预示着病毒式银行挤兑的新时代,信任可能在数小时内蒸发。监管机构为所有存款提供了支持,但这一事件对银行的估值方式以及社交媒体在金融稳定中的作用产生了影响。
2023年初,加密行业延续2022年的裁员趋势,但币安计划逆势扩员15%至30%。比特币小幅回升至2.3万美元上方,高盛将其列为2023年表现最佳资产,但多家银行仍持谨慎态度,监管机构则密集发布指引。