


观点
在本文中,BlueSnap首席执行官Ralph Dangelmaier提炼了秋季会议季的四个关键主题,可为2020年的支付成功提供指引。商户必须将支付能力视为不断演进的产品,提供多种货币和支付方式;解决跨境摩擦,因为63%的美国零售商拥有国际客户,42%的美国客户在海外购物;利用智能支付路由降低交换费;保持信息灵通或建立合作伙伴关系以跟上创新步伐。这些洞察旨在帮助商户、企业和ISV在全球保持竞争力。
本文基于秋季会议季的讨论与小组座谈,提炼出支付领域四大要点:商户需持续跟进支付创新、跨境支付摩擦可能拖累增长、合理选择支付处理路径可节省成本、保持信息更新以维持竞争力。这些建议旨在帮助支付生态中的各方在2020年取得成功。
在这篇客座文章中,First Horizon首席财务官兼高级执行副总裁Hope Dmuchowski回顾了自己的职业历程,并分享了六点关键经验:寻求导师指导以学习和领导;选择自己的态度;成为房间里准备最充分的人;将挑战视为成长的途径;不要低估善意的力量;永不停止学习。她通过个人轶事阐释了这些经验,包括当TD Bank交易意外告吹时她的团队如何应对。
《安全银行法案》可能无法解决数十亿美元无担保大麻现金滞留美国银行体系之外的问题。该立法及即将出台的法规在很大程度上忽略了小型零售商囤积的现金将如何回流。第三方合规认证类似于联合委员会在医疗保健领域的作用,可对历史现金交易的来源和所有权进行核实,帮助零售商和银行遵守反洗钱法律。在财政部出台指引和资质要求的前提下,可引入具备法务会计专长的私人安保公司。这一做法既应对了眼前的安全风险,又建立了一种机制,将搁置资产引入经济体系。
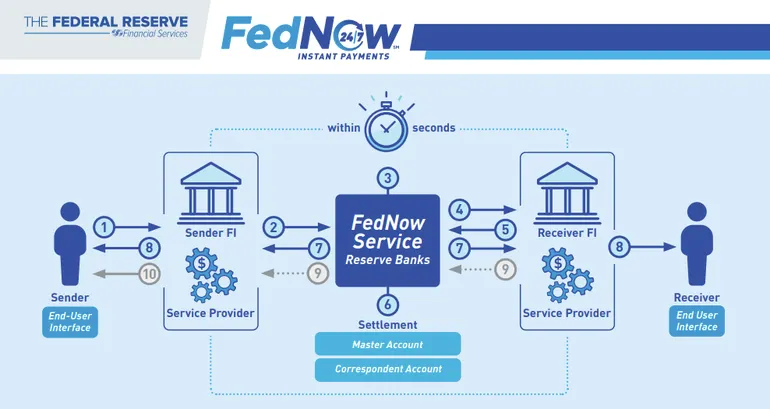
在这篇评论文章中,Wise的Rina Wulfing警告称,美联储将于明年夏天推出的FedNow即时支付系统若将非银行机构和跨境支付排除在外,可能难以达到预期效果。她强调了跨境支付对汇款和全球商业的重要性,并批评美联储不愿给予非银行机构准入资格。Wulfing呼吁美联储突破过时规则,纳入多元化服务提供商,以确保FedNow的成功并满足消费者需求。
本文中,Modern Treasury 首席执行官迪米特里·达迪奥莫夫探讨了银行与金融科技公司之间不断演变的关系。金融科技公司曾被视为威胁,如今却与银行携手提供创新的金融服务。文章列举了双方合作的实例,阐述了软件集成支付的兴起,以及银行与金融科技公司各自的互补优势。文章最后指出,合作使客户受益,并创造了新的增长机遇。
在本文中,Fabrizio Burlando认为银行业与金融业之间的区别日益模糊。他考察了三种趋势:央行数字货币重新定义银行账户,开放金融超越开放银行的范围,以及先买后付提供商侵入银行业领域。这些发展表明,银行业正通过与金融服务的互动而演变,关系正在取代重叠。
在这篇评论文章中,理查德·亨特批评CFPB采用“以执法代监管”的做法,此举绕开正式规则制定程序,给银行和消费者带来不确定性。他以PHH公司案为例说明该做法的失败,并呼吁新任局长罗希特·乔普拉承诺依据《行政程序法》进行透明的规则制定,确保规则持久且易于理解。
调查数据显示,近三分之一的小企业在2021年更换了金融服务提供商,便利性是他们给出的首要原因。金融超级应用将多项服务整合到一个平台中,正应运而生以满足这一需求。这一概念于2010年提出,已从微信、阿里巴巴等专业应用演变为综合性生态系统。虽然超级应用带来了节省时间的好处,但也带来了服务中断和数据可移植性等风险。随着小企业日益寻求简化的数字解决方案,金融服务提供商必须适应变化以保持竞争力。
随着金融科技公司在消费者金融活动中占据越来越大的份额,传统金融机构面临维持自身吸引力的压力。虽然将金融科技公司视为对手很自然,但防御性立场可能导致错失机会。双方都能从共生关系中获益:金融科技公司可以多元化资金来源,而银行和信用合作社可以利用金融科技技术提供增强的账户管理和借贷解决方案。向网上银行的转变仍在继续,约三分之一的美国人至少在一个非银行提供商处拥有账户,在千禧一代中这一比例升至47%。标普全球市场情报预计,数字贷款机构将在2021年发放628.4亿美元的新贷款。金融科技公司擅长高效开发技术,传统机构可以受益于其发起能力。反过来,金融科技公司可以从资产负债表强劲的机构获得资本。Alliant信用合作社与金融科技合作伙伴合作开发贷款项目,使用复杂的筛选模型来应对监管问题,并扩展到电动汽车、太阳能、房屋净值信用额度和个人定期贷款等产品类型。管理风险需要从监管和合规角度评估金融科技合作伙伴关系,并让法律、风险管理和合规团队参与。审查金融科技公司可能令人望而生畏;一个过渡步骤可能是从可信赖的合作伙伴处购买一批贷款,该合作伙伴通过金融科技公司获取了这些贷款。Alliant从一家信用合作社购买了一批太阳能贷款,该信用合作社通过金融科技发起人产生了这些贷款,并定期将来自金融科技公司的贷款出售给其他信用合作社。拥抱合作可以开辟新的学习和惠及金融消费者的机会。