


最新消息
替代性贷款机构在扩展其系统和流程以在不增加管理费用的情况下应对增长方面面临挑战。LendingFront首席执行官豪尔赫·孙概述了三个步骤:审视小企业领域的机遇、致力于数字化转型,以及选择具备多平台访问、针对中小企业的特定信贷标准、自动化和灵活产品结构的数字解决方案。通过遵循这些步骤,贷款机构可以满足需求并与数字优先的参与者竞争。
在这篇评论文章中,EnerBank USA 总裁兼首席执行官 Charlie Knadler 对监管机构传统上将经纪存款视为风险性资金的看法提出质疑。他指出,银行业正日益向线上迁移,这使得核心存款的粘性下降。经纪存款凭证具有精确的到期日,实际上稳定且可预测,能够降低流动性风险。Knadler 呼吁消除与经纪存款相关的污名,他认为这将使银行业更安全、更成功。
挑战者银行通过满足未被满足的需求实现了快速增长,但它们对交换费和风险投资的依赖引发了对其2021年可持续性的质疑。一些银行已经倒闭,分析师预计虚高的估值将得到修正。为了生存,挑战者银行正在扩展产品 offerings,测试订阅模式,并瞄准移民和LGBTQ+群体等利基细分市场。
挑战者银行在2020年实现用户与融资双增长,但商业模式依赖交换费,面临2021年估值回调风险。行业专家预测,产品多元化、订阅制及利基市场将成为新方向。
2021年,植根于2020年的银行业趋势将继续演变:随着监管机构和金融机构的表态,加密货币面临关键一年;银行寻求利基收购和资产出售;ESG工作从气候转向种族平等,并注重问责;随着银行投资金融科技以保持竞争力,数字化加速持续。
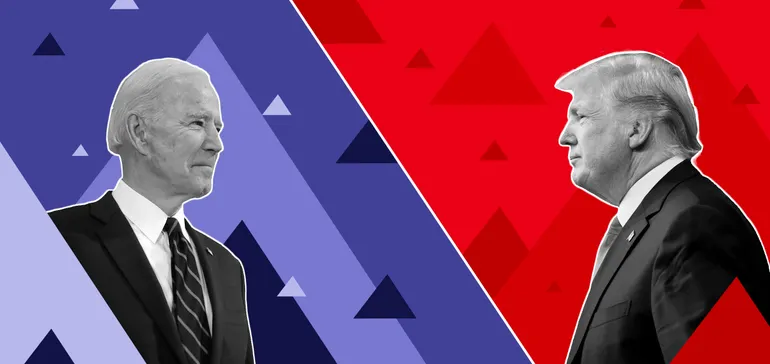
随着总统大选迫在眉睫,金融政策在辩论舞台上基本缺席。然而,前副总统乔·拜登和总统唐纳德·特朗普在关键问题上的分歧立场,可能在未来四年塑造银行业。Banking Dive采访了学者、顾问和法律专家,以分析潜在的变化。拜登政府可能会将企业税率提高至28%,这可能使十大银行每年损失70亿美元,而特朗普的第二个任期将保留2017年的减税政策。民主党人重新提出的邮政银行在拜登领导下被认为更有可能实现,尽管专家建议它可能被纳入更广泛的邮政改革中。消费者金融保护局(CFPB)在特朗普领导下放宽了执法,在拜登领导下可能会变得更加积极,并可能任命一位新局长。大麻银行业立法,如《安全银行法》,在拜登领导下可能获得推动,但在特朗普领导下不太可能。内阁任命也迫在眉睫:拜登可能会选择参议员伊丽莎白·沃伦担任财政部长,而美联储主席杰罗姆·鲍威尔可能会留任。货币监理署的布莱恩·布鲁克斯可能会被替换,但联邦存款保险公司主席耶莱娜·麦克威廉姆斯可能会留任。总体而言,选举结果将对银行业监管和政策产生深远影响。
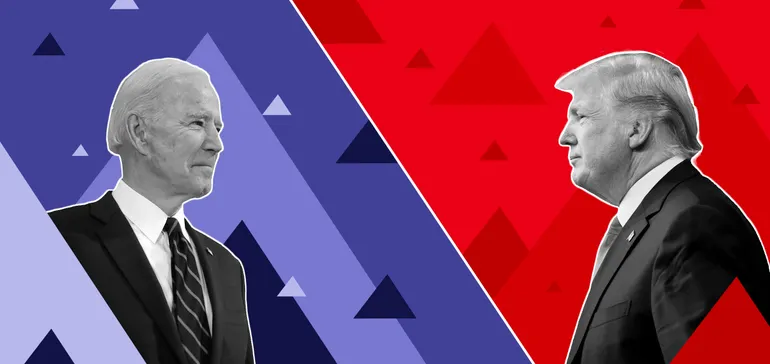
随着2020年总统大选临近,金融政策虽未成为辩论焦点,但两党候选人的税收立场、监管态度及人事布局将深刻影响银行业。本文综合专家观点,剖析拜登与特朗普执政下银行业的可能变化。
信用合作社已恢复收购社区银行,Crane Credit Union近期在印第安纳州的交易凸显了这一日益增长的趋势。ICBA认为,免税的信用合作社拥有不公平优势,而信用合作社的倡导者则表示,反对声音是一种会员策略。本文探讨了这些交易背后的原因,包括监管压力和技术成本,并审视了国会是否会介入。
2020年,信用合作社收购社区银行的交易显著增加,仅印第安纳州就有三起。支持者认为这为小银行提供了流动性出路,反对者则指责信用合作社滥用免税优势。本文梳理了多方观点与最新动态。