


深度探索
2021年挑战者银行:增长、审视与多元化
挑战者银行通过满足未被满足的需求实现了快速增长,但它们对交换费和风险投资的依赖引发了对其2021年可持续性的质疑。一些银行已经倒闭,分析师预计虚高的估值将得到修正。为了生存,挑战者银行正在扩展产品 offerings,测试订阅模式,并瞄准移民和LGBTQ+群体等利基细分市场。
编者按:本文是关于2021年将塑造行业趋势的系列报道之一。您可以找到所有文章 在我们的趋势线.
过去几年,挑战者银行一直势如破竹。这些数字银行机构——其中许多声称其目标是颠覆传统银行业——通过大规模融资轮次和用户数量稳步增长的报道,让人们对不断壮大的金融科技行业给予了更多关注。
根据 Exton Consulting汇编的数据,截至12月,全球共有256家新型银行,其中许多报告称过去12个月账户数量稳步增长。
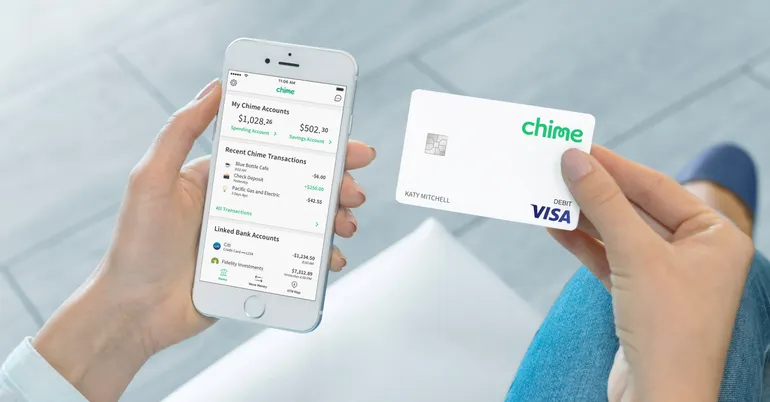
Chime在9月完成了一轮融资, 对该初创公司的估值为 145亿美元, 该公司去年2月告诉彭博社 ,其已积累800万用户,高于2018年宣称的100万客户。
Varo在7月成为首家 获得全国性银行牌照的美国挑战者银行,该公司表示2020年客户数量翻了一番,目前拥有近200万个账户, 据路透社报道.
挑战者银行 Current的用户数量从6月的100万增至11月的200多万。该公司在11月的 C轮融资中筹集了1.31亿美元,对自身的估值约为7.5亿美元。
随着挑战者银行市场持续吸引风险投资、新用户甚至 名人代言,围绕这种新型银行方式的势头和炒作将如何延续到2021年?
填补期望差距
挑战者银行之所以能够实现用户增长,是因为它们能够提供一些主要老牌银行所缺失的金融服务。
“挑战者银行以满足未被满足的需求为立足点。”
Lane Martin
Capco合伙人
“这些挑战者银行之所以出现,是因为它们能够弥合银行业实际存在与应该存在之间的期望差距,”咨询公司Capco银行业务合伙人Lane Martin表示。“挑战者银行以满足未被满足的需求为立足点。而且它们能迅速针对非常合乎逻辑的事情采取行动。”
Chime和Current等挑战者银行在争夺月光族市场的过程中,标榜免手续费账户和透支保护等功能,而这一市场可以说是没有得到传统机构的定制化服务。
美联储 2018年的一项研究于2019年发布,发现40%的美国人难以拿出400美元来支付意外开支。
挑战者银行表示,摩根大通和美国银行等大型银行的产品和服务未能充分解决这种财务脆弱性问题。
“我们拥有根本不同的业务,”Current营销副总裁Adam Hadi 去年告诉Banking Dive。“我们不像传统银行那样根据存款金额赚钱。……银行总是在你有很多钱的时候出现。当你没钱的时候,哪家银行会为你服务?”
交换费是绝大多数挑战者银行赚钱的方式。当客户使用银行的借记卡消费时,银行向商家收取交换费。
挑战者银行可以收取的交换费比例很小,但高于其大型银行竞争对手所允许的比例。
根据《多德-弗兰克法案》中的 《多德-弗兰克法案》《德宾修正案》,资产低于100亿美元的银行可以就借记卡刷卡向商家收取最高1.5%的费用。这比富国银行或花旗等老牌银行可收取的费用高出七倍, 《财富》杂志的一项分析 发现。
尽管交换费商业模式让初创公司得以在饱和市场中立足,并利用行业内一些最强大参与者无法获得的优势,但并非所有人都认为挑战者银行能在2021年保持势头。
数字银行 Azlo和Simple,以及专注于拉丁裔的 另类贷款机构Aura,在2021年迄今已经关闭。
“我认为我们看到的是,许多这类新型银行——Chime就是一个很好的例子——拥有巨额估值,但它们实际上是把业务建立在交换费上,而这需要巨大的规模,”在线开户平台MANTL的联合创始人兼CEO Nathaniel Harley表示。
“从历史上看,[交换费]之所以行之有效,是因为我们一直处于牛市,大量风险投资资金流入这些公司,真正支撑着它们,”他说。
得益于交换费,Chime在2020年创造了超过6亿美元的收入, 据The Information报道.
Harley表示,流入挑战者银行的大部分风险投资基金都用于营销和广告,因为新型银行希望从传统机构手中夺取市场份额。
“但在风险资金枯竭或市场表现不佳的环境下会发生什么?”他说。“我确实认为,2021年一些挑战者银行将面临清算,我们将看到一些虚高的估值再次回落,它们的商业模式将真正受到严峻考验。”
甲骨文金融服务全球业务部门高级总监Aubrey Hawes在谈到涌入挑战者银行的风险资本时表示,投资者在追逐回报。
“你会想,这些人中有多少能成功。这些风投公司在很多地方下了很多赌注,我认为他们不会期望所有赌注都能命中,”他说。
“我确实认为,2021年一些挑战者银行将面临清算,我们将看到一些虚高的估值再次回落,它们的商业模式将真正受到严峻考验。”
Nathaniel Harley
MANTL首席执行官
Axios周四发布的一份报告 Axios周四 发现,挑战者银行也可能从非网络ATM中产生相当一部分收入。
根据该新闻媒体获得的数据,Chime 21%的收入来自客户使用非网络ATM所支付的费用。
“(我们收入的)一小部分来自非网络ATM产生的费用,”该公司告诉Axios,并补充说其客户可以使用超过38,000台免费ATM。
挑战者银行将需要多元化
Martin表示,预计2021年将有更多挑战者银行推出扩展的产品服务。
“开始在市场上获得势头的挑战者银行,将开始更像传统银行那样行事,以争取更多的钱包份额,”Martin说。“有趣的是,金融科技公司一开始与众不同,然后它们某种程度上渴望提供传统银行目前正在提供的一切。”
金融科技公司Upgrade本月 推出了一个移动银行平台 ,以补充其现有的个人贷款和信用卡产品。
联合创始人兼CEO Renaud Laplanche表示,新的数字银行平台不会成为收入驱动力,而是将为Upgrade的个人贷款和信贷产品带来新客户。
“(移动银行账户)是我们为现有客户提供更多价值、同时获取新客户的一种方式,”Laplanche说。
Step是一家 面向Z世代市场的挑战者银行,CEO CJ MacDonald表示,该公司计划提供贷款服务,并可能提供投资和金融素养产品。
“我们使命的很大一部分是金融素养,所以我认为我们可以内置一些教育工具,”MacDonald说。这家总部位于旧金山的初创公司在12月的B轮融资中筹集了5000万美元。
订阅制银行
尽管交换费仍是大多数挑战者银行稳定的收入驱动力,但一些专注于细分领域的金融科技公司要求对其服务收取月度订阅费,或在免费服务之外提供高级版本。
总部位于英国的gohenry 最近完成了一轮4000万美元的融资 ,计划用于其美国扩张,在美国对每个账户收取每月3.99美元的订阅费。
这家挑战者银行提供预付借记卡和银行账户,并配有面向6至18岁青少年的家长控制功能。
CEO Alex Zivoder表示,订阅是该公司的主要收入来源。
“交换费当然是其中的一个额外要素,但可以说,青少年或儿童进行的交易数量无法与成年人进行的交易数量相比,”他 在12月告诉Banking Dive 。“很难想象,在我们这个细分领域,仅靠交换费的免费模式有任何成功的机会。”
Azlo是一家专注于创业者的新型银行,BBVA USA本月表示将关闭该平台,该公司去年夏天测试了订阅模式。
除了提供免手续费账户外,Azlo还推出了一项每月10美元的 订阅服务 ,将银行现有功能(如发票开具)与包括工资和税务自动化预算在内的新工具捆绑在一起。
CEO Cameron Peake在9月告诉Banking Dive,该模式本应是银行在借记卡交换费之外创造收入的另一种方式。然而,BBVA此后已宣布决定关闭该平台,在 PNC 的收购 这家西班牙银行美国业务部门的交易。
其他以订阅或付费服务作为额外收入来源的挑战者包括总部位于休斯顿的 Majority,其目标客户是移民群体; NorthOne,其服务于小企业;以及总部位于英国的 Revolut,其于 2017 年推出了 付费账户.
“只有当你提供一整套优质服务产品时,才能提供付费服务。”
Andrew Beatty
FIS 高级副总裁兼总经理
FIS 下一代银行业务高级副总裁兼总经理 Andrew Beatty 表示,随着越来越多的挑战者将订阅或付费服务视为补充交换费收入的途径,他们应当意识到,做出这一转变并非总是易事。
“只有当你提供一整套优质服务产品时,才能提供付费服务,”他说。“当竞争格局中充斥着人们如今愿意付费购买的其他产品时,要想从精简版产品转向某种收费产品是非常困难的。”
更细分的银行业务
许多新型银行将注意力集中在特定人群上,以此与现有银行形成差异化。
Daylight, 于 12 月推出,专门为男同性恋和跨性别客户提供服务,提供接触专注于 LGBT 群体的财务规划教练的机会,以及一项包容性功能,允许跨性别者的首选姓名出现在卡片上,而不是他们的“死名”,即出生时被赋予的名字。
Majority 将数字银行与长途通话和汇款服务捆绑在一起,瞄准移民群体。 Remitly此前已通过其汇款服务瞄准该群体,去年推出了 Passbook,为同一人群提供银行服务。
其他挑战者,例如 MoCaFi 和 Greenwood,旨在为黑人和棕色人种社区提供银行服务。
MoCaFi 创始人兼首席执行官 Wole Coaxum 谈到他减少美国无银行账户的黑人和西班牙裔家庭数量的目标时表示:“银行很好,但它们无法真正解决其中一些根本性问题,因为这与其商业模式相悖。”
“我认为我们会看到越来越多的这类挑战者解决客户问题,因为这才是关键所在,”Beatty 说。“我认为还没有达到饱和点。金融科技领域确实涌现出了一些非常棒的想法。想想围绕[薪酬保护计划]的挑战,人们团结起来,创造了商业机会。当然,这表明创新可以相当迅速地发生。”