


最新消息
透支费在5月的国会听证会上受到审视,参议员伊丽莎白·沃伦点名批评摩根大通CEO杰米·戴蒙在疫情期间收取了15亿美元的透支费。大型银行面临压力,而德克萨斯第一国民银行和伍德福里斯特国民银行等社区银行则严重依赖服务收费作为收入来源。一些银行和金融科技公司正在推出产品,帮助客户避免透支费,但《透支保护法》等立法仍存在争议。行业数据显示,2020年透支费收入有所下降,客户期望的变化可能推动进一步转变。
5月国会听证会上,民主党与共和党议员就华尔街大型银行CEO的透支费政策展开交锋。数据显示,社区银行对透支费收入的依赖度远超大型银行,而立法与市场力量正推动行业重新审视这一收费模式。
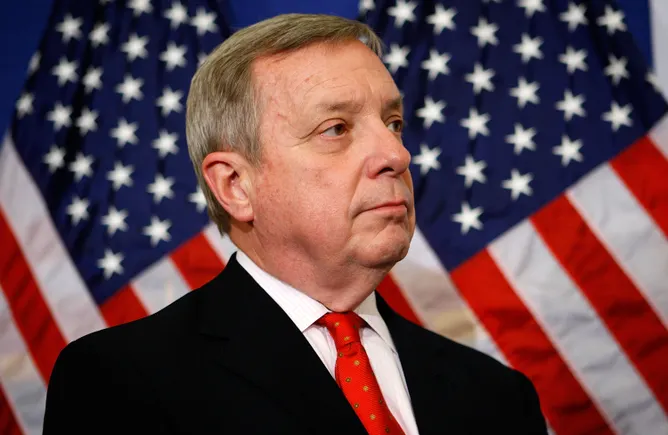
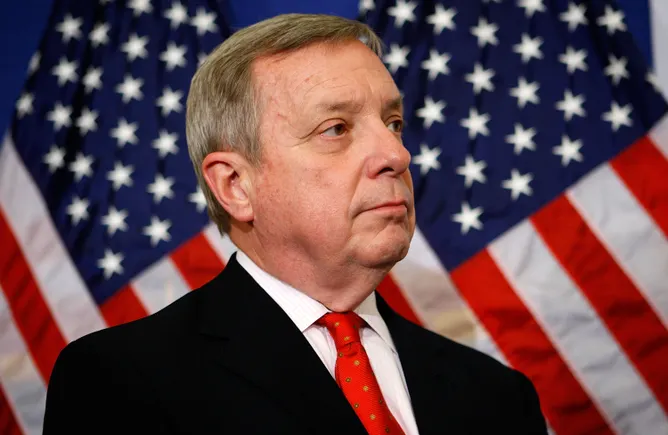
随着民主党掌控国会和白宫,Visa和万事达正面临十年来最大的挑战。参议院多数党党鞭迪克·德宾再次抨击卡网络的支配地位和收费,司法部正在调查Visa的借记卡操作,商户正在提起数十亿美元的诉讼。这两家公司最近放弃了原计划的信用卡费用上涨,但来自议员、监管机构和商户团体的压力持续加大,可能面临数十亿美元的法律赔偿和收入损失。
随着世界各国政府研究央行数字货币(CBDC),银行政策研究所首席执行官格雷格·贝尔认为,其政策影响仍未被充分探讨。贝尔的工作论文强调,央行数字货币不仅仅是数字现金,还可能改变央行的角色。波士顿联储与麻省理工学院的技术合作聚焦于“我们能否做到”,而非“我们是否应该做”。与此同时,中国的数字人民币、瑞典的电子克朗以及欧洲央行的相关计划都增添了紧迫性。美联储主席杰罗姆·鲍威尔强调应保持谨慎并征求公众意见。主要担忧包括银行脱媒、贷款减少以及金融普惠效益的不确定性。关于直接模式与间接模式的争论仍在继续。
随着全球多国启动央行数字货币(CBDC)研究,政策影响仍存诸多疑问。银行政策研究所CEO Greg Baer发布工作论文,探讨CBDC的成本、收益及重大影响,指出技术讨论已多,但政策层面的全面探讨不足。与此同时,波士顿联储与MIT合作项目或于7月公布进展,中国数字人民币试点推进,美联储主席鲍威尔表示无需急于成为首个发行者。
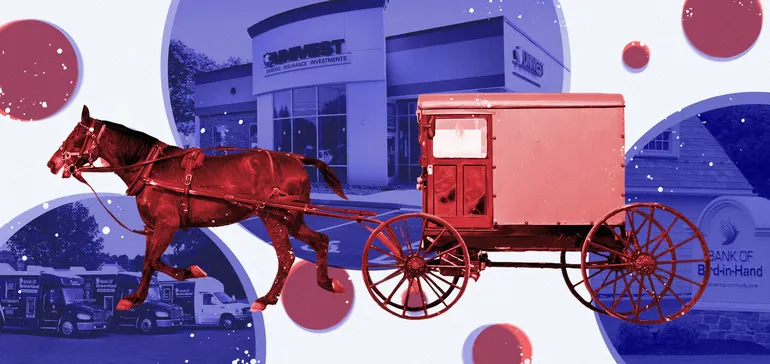
在宾夕法尼亚州兰开斯特县,各银行正调整服务方式,以覆盖美国最大的阿米什定居点。鸟在手银行运营移动银行巴士,将服务直接送到阿米什社区,而Univest和M&T银行等其他贷款机构则使用阿米什人名录和主教信函进行身份验证。阿米什人在很大程度上回避现代技术,构成了一个信贷质量优良、有社区兜底的独特市场。尽管存在监管障碍,这些银行发现与阿米什人的关系型银行业务既有回报又可持续。
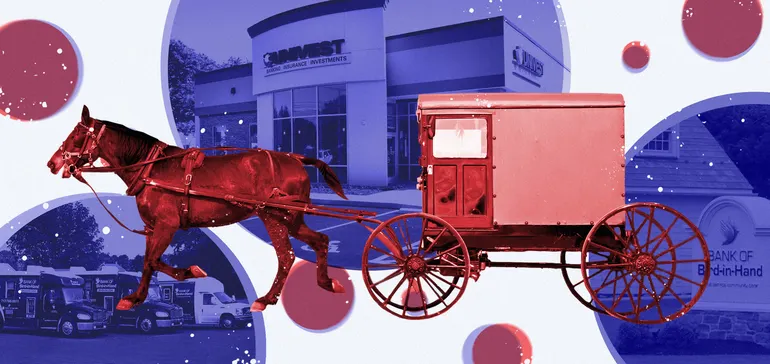
在宾夕法尼亚州兰开斯特县,多家银行正以独特方式服务美国最大的阿米什社区。从投资100万美元打造流动银行车队,到利用阿米什名录进行客户身份核验,再到为无电力住宅设计专属贷款产品,这些实践不仅满足了阿米什人的金融需求,也揭示了社区银行在数字化浪潮中的差异化生存之道。
先买后付(BNPL)领域经历了爆发式增长,Klarna、Afterpay和Affirm等金融科技公司走在前列。去年美国先买后付交易额达到200至250亿美元,预计还将大幅增长。银行如今正进入这一领域,部分银行与Amount等金融科技公司合作提供白标先买后付服务,另一些银行则推出了自己的分期产品。银行现有的商户关系和较低的资本成本可能为其带来优势,但它们也面临来自灵活敏捷的金融科技公司以及消费者行为变化的挑战,尤其是对信用卡债务心存顾虑的年轻消费者。
先买后付(BNPL)市场在疫情中爆发式增长,2020年美国交易额达200-250亿美元,预计2025年全球电商分期支付规模将达6800亿美元。银行虽拥有资金成本与客户关系优势,但需应对技术短板与年轻消费者偏好变化。Amount等科技公司提供白标解决方案,花旗、摩根大通等已推出类似分期产品,而Affirm的借记卡则对银行业构成直接挑战。