


深度探索
鸟在手银行及其他贷款机构以移动银行和独特做法服务阿米什人
在宾夕法尼亚州兰开斯特县,各银行正调整服务方式,以覆盖美国最大的阿米什定居点。鸟在手银行运营移动银行巴士,将服务直接送到阿米什社区,而Univest和M&T银行等其他贷款机构则使用阿米什人名录和主教信函进行身份验证。阿米什人在很大程度上回避现代技术,构成了一个信贷质量优良、有社区兜底的独特市场。尽管存在监管障碍,这些银行发现与阿米什人的关系型银行业务既有回报又可持续。
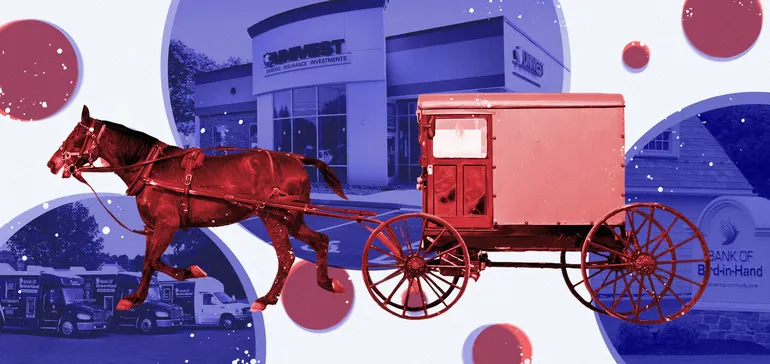
在当今竞争激烈的金融服务环境中,拥有一套强大的移动银行平台,能够随时随地满足客户的服务需求,被视为银行运营的必备条件。
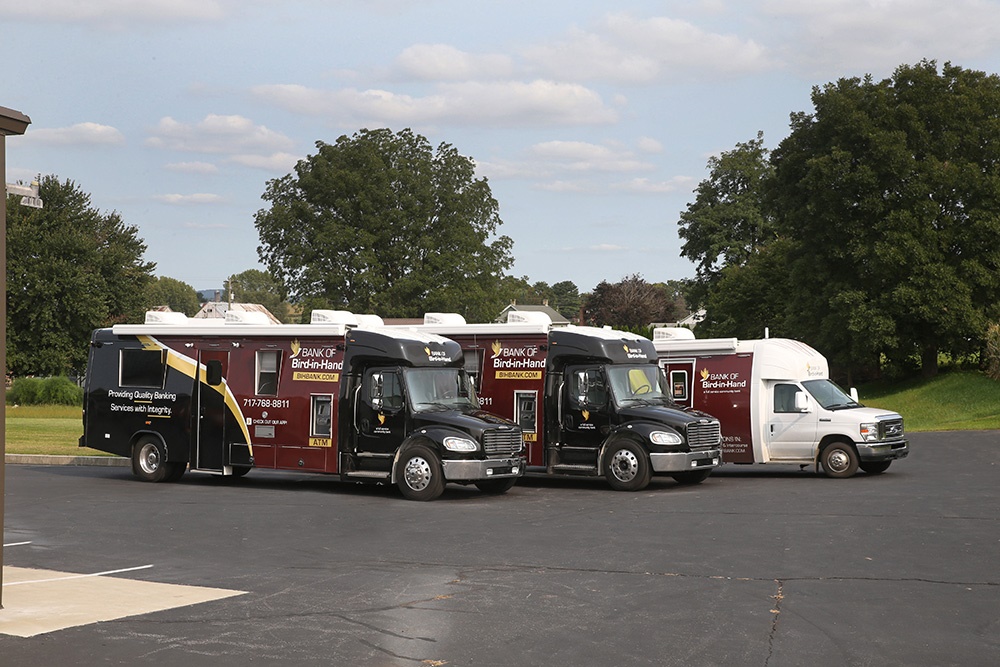
Bird-in-Hand银行的移动银行业务不仅包括一款数字应用,还包括一支名副其实的“车轮上的银行”车队,它是贷款机构以创新方式服务美国最大阿米什人聚居区的一个范例。
“每当你得套上马、坐上马车赶路时,那都是个大工程,”Lori Maley说道,她是这家 总部位于宾夕法尼亚州兰开斯特县的社区银行的首席执行官, 她谈到大多数阿米什人首选的出行方式时表示,这些人在很大程度上回避现代科技,比如电、汽车和电话。“我们为阿米什人创造了这个机会,这样他们就不必非得开车到我们的分行来。如果网点离他们更近,对其中一些人来说会稍微方便一些,我们也努力把网点战略性地设在有客户和股东的地方。”
Maley表示,该银行已投资100万美元,购置了四台29英尺长的移动银行单元。
Bird-in-Hand银行的 首辆“gelt bus”(即“金钱巴士”)于2018年亮相。该银行去年10月又增加了两辆,并计划本月增加第四辆。
这些巴士每周一至周五前往该县的16个地点,作为该银行三家实体分行的延伸。巴士上提供ATM、步入式客户服务窗口,并能在阿米什人居住和经商的地区开户和办理交易。
“作为一家社区银行,我们会主动去到接触点,”该银行首席贷款官兼创始人之一Bill O’Brien说道。
社区后盾
Bird-in-Hand银行于2013年12月成立,是美国自 2010年《多德-弗兰克法案》通过以来首家新设成立的银行。 这家社区银行最初拥有 1700万美元的初始资本,2020年底报告的资产为5.32亿美元。
Maley表示,该银行自成立以来这些年表现良好,即使在新冠疫情期间也是如此,并补充说其贷款质量一直保持强劲。
“检查人员总是问你,‘最坏的情况是什么?’嗯,我觉得我们多少已经见识过了,”她说。“尽管其他银行的贷款组合可能出现过质量问题,但这家银行没有。”
O’Brien在该地区提供贷款超过三十年,这为他在阿米什人中赢得了“gelt chappie”(即“金钱佬”)的绰号。
“在这个县里有29家银行,但其中只有少数几家真正拥有这个地区真正需要的产品,”他说。 “这个地区永远需要一家社区银行。”
O’Brien表示,为阿米什人提供银行服务是一门竞争激烈的生意。他估计,Bird-in-Hand银行65%至70%的客户要么是阿米什人,要么是旧秩序门诺派教徒——一个价值观相似的宗教群体。
“这是一个勤劳的市场——一个会付账的民族的市场,”他说,并补充说,从历史上看,阿米什人以节俭著称,这意味着贷款很少被核销。
2010年出版的《成功变得简单:深入探究阿米什企业为何蓬勃发展》一书的作者Erik Wesner表示,这种金钱观,再加上阿米什人的受托人制度——即指定社区领袖在家庭遇到经济困难时提供帮助——使他们成为银行的理想借款人。 《成功变得简单:深入探究阿米什企业为何蓬勃发展》.
“社区支持这一要素强化了阿米什人作为其中一些银行优质客户的想法,”Wesner说,他还运营着一个网站amishamerica.com。“就偿还贷款的可靠性而言,社区支持这一要素几乎就像一道后盾。即使单个家庭的贷款出现问题,背后也有一个社区。阿米什人本来就有互助的文化。”
地区性贷款机构Univest在兰开斯特县有五家分行,其市场总裁Tom Jordan表示,他的公司在 其所在社区发放贷款从未亏损过。
O’Brien表示,他也从未在阿米什人的贷款上出现过损失,但他知道其他银行有少数几笔交易出现了核销。
“你没有很多损失,所以随着时间推移你会有更多利润,”O’Brien说。“我宁愿拥有高质量的贷款组合,也不愿试图追求更大的利差而承担更多风险。我认为我们拥有的这个组合尤其会比社区银行层面上几乎任何其他组合都要好。”
兼职系谱学家
希望与阿米什人做生意的银行找到了独特的方式来适应该社区的特殊习惯,对一些人来说,这包括缺少带照片的身份证明。
据Wesner的amishamerica.com上的一篇 博客文章 介绍,许多阿米什人不愿拍照,一些人认为拍照会助长个人主义和骄傲,这与他们的宗教信仰相悖。对于想在客户身份识别流程涉及某种带照片身份证件的银行开户的阿米什人来说,这可能成为一个问题。
对于资产60亿美元的Univest来说,一个解决方案是让银行员工成为兼职系谱学家。
除了通过社保卡、出生证明或国税局表格核实身份外,Univest或许最独特的客户身份识别方法是使用阿米什人名录。
阿米什人名录列出了一个地区阿米什聚居区成员的姓名、出生日期、亲属关系、教会领导职务和职业。Jordan说,这些名录可以在当地阿米什书店找到,展示了阿米什家庭的世系,每三到四年更新一次。 他在2016年加入Univest之前,曾领导National Penn Bank在兰开斯特县的消费和商业银行业务.
“有了这本书,我们可以确认你是谁、你住在哪里、你的父母是谁,而且我们获得了监管批准,可以使用这些名录来正确识别客户,”他说。
M&T银行副总裁兼商业分行经理Laurent Pelletier表示,这家地区性贷款机构在兰开斯特县的四家分行将接受阿米什主教出具的证明信,以确认客户的姓名以及地址和出生日期等个人信息。
“如今的趋势是年轻阿米什人持有州身份证件,但年长的人没有,”Pelletier说,他估计其分行60%至65%的客户是阿米什人。
“这些年来我了解到,阿米什人与[非阿米什人]并没有什么不同,”Pelletier说. "他们有同样的需求。阿米什社区之外也有人选择不使用网上银行或手机银行,所以从这个意义上说,并没有什么不同。”
经济转型
Pelletier最初来到M&T的Intercourse分行时——他 过去16年一直管理着这家分行他说,起初他对推动更多阿米什客户采用该行数字平台的努力持反对态度。
“我的老板会告诉我,‘每个人都需要有一个在线账户。’现实是,如今我年轻的阿米什客户和企业主会使用现有的技术,也就是网上银行和手机银行,”他说。“在商业或企业银行方面,他们使用我们提供的某些服务,在办公室里办理银行业务。”
Wesner说,阿米什人对某些技术的日益采用代表了该社区的经济转型。
“过去几十年里,阿米什人确实经历了向商业的转变,这在某种程度上改变了他们的一些财务和经济状况,”他说。“如今阿米什人内部的现金流和流动资产肯定比二三十年前更多了。”
Wesner说,土地价格上涨促使更多阿米什人从务农转向经商作为一种生活方式。
“过去,一个成功父亲的目标或标志是为每个儿子买一个农场,如今这已不可能了,”55岁的兰开斯特县阿米什居民Benuel Riehl说,他最近卖掉了自己的熟食店生意。Riehl说,他还记得20世纪70年代,他的叔叔因为价格达到10万美元而停止竞标一个100英亩的农场。
“如今,仅仅50年,那个农场就值250万了,”他说。
Jordan说,向商业的转变促使更多阿米什人使用电脑和手机来开展业务。
“我们仍然有一些非常保守的年长客户,他们只想用分行,仅此而已,通过支票、纸张和人工来办理 业务,而不是通过技术,”他说。“这种转变还没有大规模展开,但肯定比五年前多,也绝对比十年前多。”
为了照顾银行更传统的客户,Univest 提供邮寄银行服务,客户可以将存款邮寄到分行。
“我们还使用快递服务,前往农场收取存款。这只是我们用来帮助他们进行交易的另一种方式,”他说。
监管机构的好奇心
Jordan 表示,Univest 为阿米什客户开展的主要业务包括农场收购融资、建设贷款、许可和设备融资以及住宅抵押贷款。
“我们在住宅抵押贷款方面的做法很独特,因为他们家中并不总是有充足的电力,”他说。
Jordan 表示,如今阿米什家庭的用电量可能比过去几十年更多,但仍低于美国家庭的平均水平。
“它无法在二级市场上出售,因此你必须创建一款符合所有公平贷款规则、法规以及[消费者金融保护局]要求的产品,”他说。“然后你可以将这些贷款纳入投资组合,把它们保留在自己的账面上,而不是在二级市场上出售。”
Jordan 表示,总体而言,监管机构一直愿意与服务于阿米什群体的银行合作,并且在很大程度上接受它们为照顾该社区而采取的独特做法。
“我发现,从监管机构、内部审计师到外部审计师,很少有人不对这件事感兴趣,”他说。“他们大多数人是出于怀旧的好奇心。……这是我们文化中一个独特的子群体,这些人就生活在我们中间,但他们的生活方式与我们截然不同。他们中的许多人是出于天然的好奇心,而非风险方面的好奇心。”
O’Brien 表示,赢得监管机构的批准并不总是一件容易的事。
早期,Bank of Bird-in-Hand 努力遵守联邦存款保险公司(FDIC)的指导方针,同时仍试图在做出一些妥协的情况下,使其产品与阿米什人的需求相匹配。
O’Brien 表示,尽管 FDIC 一直与该银行合作,并认可该地区对 Bank of Bird-in-Hand 所提供的专业化社区银行服务的需求,但该监管机构在批准由互助协会提供的洪水保险方面进展缓慢。
阿米什人不购买商业保险,而是向名为 Amish Aid 的内部自保网络缴费。
虽然 t货币监理署 (OCC)和农场信贷局接受 Amish Aid,但 FDIC 在 2019 年表示 它将逐案处理。
“我们现在已经到了这件事正在损害他们一些人的地步,”O’Brien 说。“我们已经安排与 FDIC 会面。我认为他们愿意与我们合作,但这花费了很长时间。这让我们的一些客户付出了金钱代价,耗费了我们的时间,也让我们承担了一些声誉风险。”
拓展分支
由于客户群体依赖面对面银行服务,兰开斯特县的银行必须权衡建设永久性分行与将服务送到客户身边之间的经济效益。
M&T 的一位发言人表示,该银行没有计划在兰开斯特县关闭或开设更多分行,而 Maley 表示 Bank of Bird-in-Hand 已确定几个战略位置,考虑在这些地方增设实体网点。
“鉴于市场上的种种动荡以及其他银行关闭网点的趋势,我们或许可以选择在现有建筑中寻找几个对我们来说关键的位置,而无需新建分行,”她说。
Jordan 表示,Univest 曾考虑增加类似 Bank of Bird-in-Hand 的移动银行运营,作为在社区中扩展服务的一种方式,但目前它依靠其快递服务的成功。
“随之而来的一些安全问题确实存在,”他说。“我们必须确保保护我们的股东、存款人和员工。”
Jordan 表示,目前扩大 Univest 在兰开斯特县的分行网点在经济上并不合理。
“他们想要分行,但他们不会在分行留下大量存款,”他说。“从银行的角度来看,这就是我们的业务。我们通过将这些存款贷给其他需要的人来赚钱。”
面对面交流
在全国最小的银行面临巨大压力、需要在其数字产品上投入更多资本以满足客户期望并与华尔街银行数十亿美元预算竞争之际,它们往往依靠对所服务社区的深入了解以及对客户关系的重视,作为使它们与众不同的优势。
对于兰开斯特县服务于阿米什客户的银行来说,“关系银行”不仅仅是一个流行词,而是它们的生计所在。这有助于它们服务一个传统主义群体,该群体并不要求大多数美国人已期望从金融服务提供商那里获得的同等数字服务。
“关系银行——这是一个经常被提及的术语,”Jordan 说。“这指的是坐在厨房餐桌旁,与两三代人一起谈论农场交接、建房或将企业传给第二代或第三代——无论具体是什么。……今年我们有一位先生退休了,他服务了这个家族的第三代。这种事现在真的不多见了。”
Jordan 表示,服务阿米什人并不适合每家银行,这项工作也不适合每位银行家。
“这是一个有限的客户群体。业务量根本不足以让每个人都来做这件事,而且老实说,对一些较大的银行来说,这根本不值得,”他说。“对他们来说,没有足够密集的机会来为该群体制定独特的政策、程序、产品或便利安排。”
Jordan 表示,习惯于通过电子邮件或电话与客户沟通的银行家可能不适合这一角色所需的大量面对面交流。
“作为银行家,我们必须保持机动性。……你必须愿意在必要时去见他们,”O’Brien 说,他还补充说,在许多农场走访中,业务洽谈都是在户外野餐桌上进行的。
“你必须做很多独特的事情,并不是每位银行家都愿意这样做。但我们这里这样做的银行家热爱这份工作,”Jordan 说。“你与一代人合作,然后是下一代人——对于选择与这个社区合作的银行家来说,这是有好处的。他们拥有关系承诺,这在如今很难得。”
“对他们来说,这是一种真正让人感觉良好、能带来改变的关系银行服务,”他说。