


技术
在五三银行第三季度财报电话会议上,CEO蒂姆·斯彭斯和CFO布莱恩·普雷斯顿讨论了AI驱动现金优化的威胁,尤其是在Meta推出AI助手Muse之后。斯彭斯认为,拥有实体分销和增值服务的银行比纯线上贷款机构面临的风险更小,而普雷斯顿表示,鉴于五三银行3,000美元的支票账户余额中位数和经营性商业存款,这些担忧"很可能被夸大了"。该行目前不允许AI智能体发起交易,普雷斯顿强调需要先解决问责问题。斯彭斯强调了现有银行将有价值服务整合到其应用中的机会,利用银行级安全性和数据隔离。五三银行报告平均核心存款环比增长3%至2,360亿美元,存款成本略有上升。
亨廷顿银行推出了1866 Studio,这是一个旨在帮助小型企业管理和发展业务的AI驱动平台。该平台以该银行的创立年份命名,使用Google Gemini和八个经过训练的AI代理来简化工作流程,提供业务启动支持、营销策略和融资指导。该平台面向所有小型企业主开放,而不仅限于亨廷顿客户,旨在成为客户获取工具,并将逐步演进以支持完整的业务生命周期。
ScribeUp 是一家为金融机构提供循环账单管理服务的公司,已完成 1300 万美元 A 轮融资,由 Curql Collective 领投,Mucker Capital 和 Service Ventures 参投。本轮融资包括 1000 万美元股权融资和 300 万美元风险债务融资。ScribeUp 为循环经济提供基础设施,使 60 多家金融机构的客户能够在银行应用内识别、管理并取消循环付款。借助代理式 AI,它可以追踪约 20 万家独特的订阅账单机构,并主动提醒用户即将到期的账单,这些账单可能导致透支。该公司由 Jordan Mackler 和 Yohei Oka 于 2020 年创立,灵感来自 Oka 忘记订阅而产生 350 美元费用的经历。新资金将用于招聘、技术和市场推广战略。
银行日益依赖楼宇控制器、监控摄像头和供应商管理的设备等互联系统,这造成了责任归属缺口,使网络安全问题更加复杂。分支机构控制器中的漏洞可能已被知晓却无法解决,因为安全、设施、IT 和外部承包商各自只负责问题的一部分。NYDFS 23 NYCRR Part 500 等法规要求制定资产清单政策,涵盖所有权、位置和支持到期时间,凸显了将资产可见性与责任归属相连接的必要性。持续、智能驱动的评估和被动发现可以识别专用设备,并为优先级排序提供上下文。然而,发现结果必须传达给负责修复的团队。Armis Centrix™ 与 ServiceNow 工作流的结合有助于分派发现结果、协调修复并维护决策记录。一个案例研究显示,某全球金融服务机构发现的资产数量是其 CMDB 所反映的三到四倍,从而改善了漏洞优先级排序。弥合知与行之间的差距,需要将暴露风险与责任团队相连接,从而做出可辩护的风险降低决策。
C&R Software 将银行在 2010 年代初碎片化采用数字通信技术的情况与当前的人工智能采购相类比,并警示单点解决方案会导致智能体泛滥、系统割裂和技术债务。文章援引麻省理工学院的一项研究——该研究显示 95% 的组织在生成式人工智能投资上未见可衡量的回报——主张银行应构建人工智能原生能力,即共享决策引擎、数据模型和治理层,而非简单叠加狭窄的工具。文章强调催收领域可作为验证场景,并指出分析师建议为人工智能智能体界定权限范围、遵从协议和解决层。C&R Software 将其 Debt Manager 解决方案定位为人工智能原生。
AI 正从试点走向欺诈检测、交易和承保等核心金融业务,迫使机构重新考虑 AI 工作负载应在何处运行。仅依赖云的战略在延迟、电力、冷却、治理和数据主权方面面临新挑战。许多组织正在采取审慎的基础设施战略,根据业务优先级、工作负载需求和风险承受能力评估云、托管、现代化数据中心和混合模式。施耐德电气的研究强调了数据主权、延迟、上市时间、可扩展性、人员专业能力、现金流偏好和总拥有成本等因素。成功将取决于让基础设施决策与业务成果保持一致,同时保持韧性、安全性和运营控制。
金融服务AI正从后台走向前线,资本市场、保险和银行业中32%至39%的工作有望实现全面自动化。但传统网络无法应对AI工作负载产生的大规模突发流量和严格的延迟要求。HPE的AI原生自驱动路由解决方案为混合工作负载提供毫不妥协的性能、体验优先的Agentic AIOps、自主零信任安全,以及运营支出和可持续性的大幅改善,助力金融机构在AI时代保持领先。
在第三季度财报电话会议上,各大银行高管谈及智能体AI。摩根大通CEO杰米·戴蒙表示,该行既不支持也不反对智能体,但出于风险考虑将阻止外部智能体,同时利用模型路由来降低成本。富国银行CEO查理·沙夫表示,该行对此感到兴奋,但在风险方面保持自律。花旗CEO简·弗雷泽报告称,产品发布速度提升了30-40%,技术供应商支出同比降低30%,并有14000名工程师使用Devin编码工具。摩根士丹利CEO泰德·皮克称AI的力量毋庸置疑,但强调信任的重要性,CFO莎伦·耶沙亚表示AI正在改变团队职能。高盛CEO大卫·所罗门表示,AI的某些方面尚不为人知,但创新必须在负责任的前提下继续推进。美国银行CEO布莱恩·莫伊尼汉表示,AI推动特许经营业务增长,自动化减少了招聘需求。
摩根大通周三面向约700家分行直播了一场聚焦欺诈的小组讨论。小组成员包括该行信息安全主管帕特·奥佩特、《华盛顿邮报》专栏作家米歇尔·辛格尔特里,以及美国联邦调查局网络部门助理局长布雷特·莱瑟曼。他们讨论了如何识别AI驱动的冒充诈骗和资金转移诈骗,以及个人如何加强网络防护。大通银行消费者欺诈与诈骗预防主管达里乌斯·金斯利在华盛顿特区该行中大西洋地区总部主持了讨论。金斯利表示,借助开源AI模型,诈骗手法正变得愈发复杂,年轻人越来越多地成为受害者。据美国联邦贸易委员会数据,2025年冒充诈骗给已报告受害者造成35亿美元损失,而盖洛普估计该数字为680亿美元。金斯利强调,欺诈始于上游环节,需要跨行业协作。
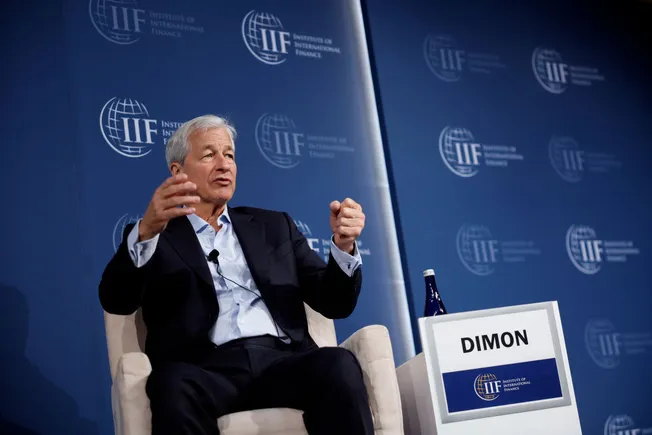
在摩根大通第三季度财报电话会议上,首席执行官杰米·戴蒙警告客户,使用AI代理访问银行账户会带来责任转移以及失控代理的风险。他表示,该银行正在开发保护客户的工具,不会允许任何外部代理进入公司内部。首席财务官杰里米·巴纳姆指出,摩根大通的AI驱动工具Smart Cash正处于试点阶段,并讨论了AI支出与生产力收益,但这些尚未在季度财报中体现。