


零售
花旗提高储蓄利率以深化客户关系
花旗银行正在为其分层客户——花旗私人客户、花旗金卡和花旗优先——推出更高的储蓄利率,以激励客户将更多资产存入该行。此举旨在深化客户关系,并对抗行业中客户为促销而转移资金的趋势。花旗零售银行业务主管凯特·勒夫特表示,这项“始终在线”的储蓄提升旨在阻止资金流动,并奖励将银行、贷款和投资业务集中到花旗的客户。该行寻求从客户未存放在花旗的3万亿美元资产中分得一杯羹,其中约2万亿美元属于大众市场领域。花旗报告第三季度净新增投资资产为380亿美元,其财富部门收入增长16%,并计划明年加大营销投入,以突出其零售业务的改进。
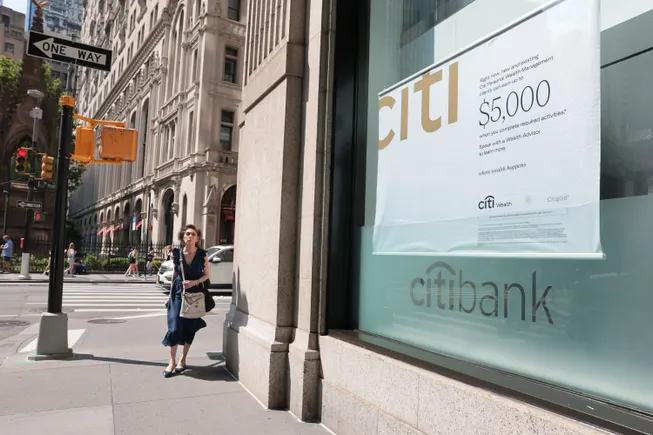
花旗银行正向客户提供更高的储蓄利率,以激励客户将更多资金存入该行,这是该银行深化客户关系举措的一部分。
“由于整个行业都如此专注于促销活动,你会看到大量资金在流动,”花旗银行零售银行业务主管凯特·勒夫特表示。“这是一项阻止资金流动的颠覆性举措。”
这家资产规模达2.6万亿美元的银行希望吸引更多客户未存放于该行的3万亿美元资产,而高端客户利率提升, 于上月宣布她表示,这是一项引导客户进行资产整合的举措。此举建立在花旗简化其零售银行产品的基础之上, 并采用客户关系层级,类似于航空公司的做法,根据客户在该行的存款和投资情况划分。
“我们试图奖励客户已经在做的行为——投资或银行业务——但不一定是在我们这里做的,”勒夫特在接受采访时表示。
该银行 周一表示 ,将向Citigold私人客户提供4.35%的年化收益率,Citigold客户4%,Citi Priority客户3.5%,前提是他们同时拥有支票账户,且有一定金额的直接存款流入该账户,或在投资账户中维持平均余额。
这三个层级的合并平均月度余额范围从3万美元到100万美元以上不等。
勒夫特表示,这项“始终在线”的储蓄利率提升是该银行价值主张的最后一个组成部分,旨在推动花旗零售银行的增长。该业务拥有约400万客户,是花旗财富业务板块的一部分。花旗拒绝透露具体的零售存款数字。
根据 联邦存款保险公司数据 ,截至6月30日,这家总部位于纽约的银行国内存款总额约为9009亿美元,约占美国存款市场份额的4.7%。
勒夫特认为,客户倾向于转移资金以获取促销优惠,而他们已经对此感到厌倦。
客户“在这里有储蓄,在那里有直接存款,在另一个地方可能有他们的401账户。实际上没有人希望这样,”她说。但她表示,银行并没有给他们一个理由将银行、借贷和投资整合到一个地方。
勒夫特表示,在该银行进行客户调研时,有一位客户指出:“这感觉像是一种财富策略,而不是短期的银行促销。”
勒夫特表示,高端客户利率提升旨在成为“加速器”,以吸引新的零售银行客户,同时留住并增加现有客户的资产。
诚然,花旗正在与众多银行和金融科技公司竞争,争夺现有客户的更多业务,并且 提升奖励 和 价值 以促使客户这样做。
勒夫特表示,该银行第三季度的业绩表明零售银行的改革正在取得成效。
根据 财报材料.
,在该银行的财富业务板块,第三季度平均存款增长了3%,但被Citigold和零售银行存款的下降部分抵消。但勒夫特指出了从现金向投资的转变。该银行约85%的投资资产来自存款,“因此向投资的转变是一件好事,”她说。
财富业务板块第三季度录得380亿美元净新增投资资产,Citigold和零售银行收入增长了16%,达到约23亿美元,得益于存款利差扩大, 该银行表示.
勒夫特表示,在未存放于花旗的3万亿美元中,约2万亿美元属于大众市场领域。花旗近期还采取行动,免除23岁及以下日常消费支票账户客户的手续费,并推出了新的 数字直接存款注册服务。
下一步:勒夫特表示,该银行明年将在营销方面进行“更大规模的投资”,以让更多人关注该银行的零售业务改进。
“我们专注于做的营销工作,真正目的是与客户保持相关性,并解释这一价值主张以及它如何建立在关系模式之上,”她说。
勒夫特表示,花旗还在对其小企业银行价值主张进行“类似的改造”,计划于2027年下半年推出。