


支付
利率转向让两年的利差恢复重新面临变数
9月16日,美联储自2023年7月以来首次加息,并预计还将有一次加息。对于资产规模低于100亿美元的银行而言,这使得两年的净息差恢复面临风险。净息差中位数从2024年的3.36%升至2025年的3.66%,这得益于贷款到期和存款重新定价。但贷款重新定价已经用尽,而融资成本的上升速度如今快于下降速度。随着无息存款减少、定期存款增加,更多融资对利率敏感。文章概述了三个痛苦的选择——提高利率、借款或缩减贷款——以及第四个选择:利用家庭层面的数据识别高风险存款,在定期存款悬崖到来之前采取行动。
社区机构资金究竟发生了什么,以及为什么答案就藏在你已经拥有的数据里。
9月16日,美联储加息25个基点,这是自2023年7月以来的首次加息,并预计年底前还会再加一次。如果第二次加息落地,银行的资金成本将比8月份高出50个基点。
我们先从面临的风险说起,因为风险比大多数人想象的要大。过去两年对你有利。资产规模低于100亿美元的机构,净息差中位数从2024年的3.36%升至2025年的3.66%。
有两个因素促成了这一结果:2020年和2021年发放的贷款持续以更高利率到期再定价,因此即便美联储在降息,贷款收益率仍从6.35%升至6.47%。其次,存款随降息而下调定价,因此资金成本从2.32%降至2.13%。
第一股顺风已经结束。今年第一季度,在美联储按兵不动的情况下,贷款收益率下降了18个基点,而资金成本仅下降了13个基点。净息差中位数回落了4个基点,这是连续三个季度上升后的首个下降季度。现在美联储也在资金端施压,而资金成本的重新定价速度快于贷款组合。
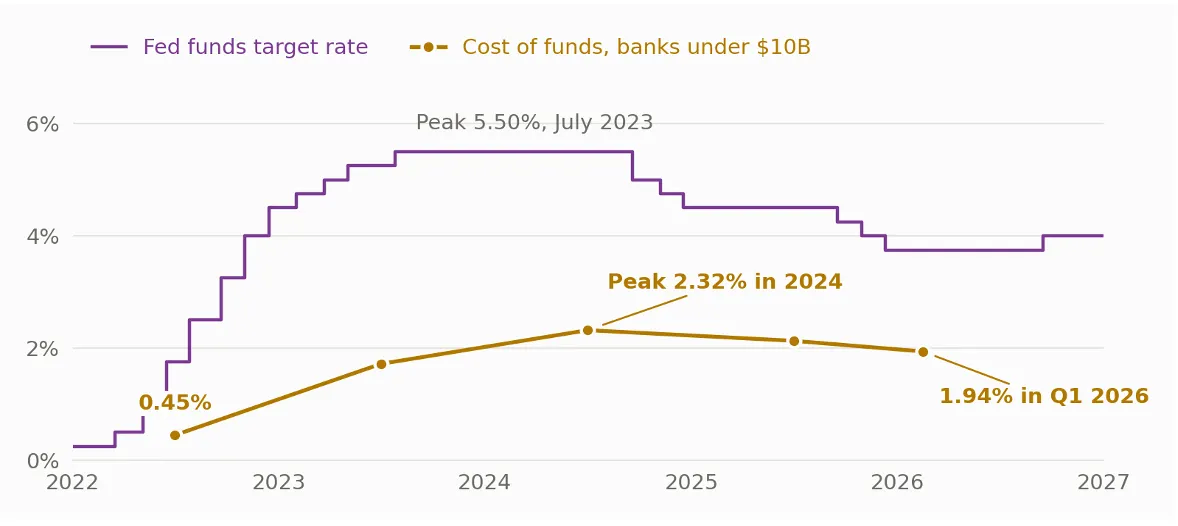
资金成本的回落方式也与上升方式不同。资产低于100亿美元的机构的资金成本从2022年的0.45%升至2024年2.32%的峰值,约为美联储5.25个百分点加息幅度的36%。自该峰值以来,美联储已降息175个基点,而资金成本仅下降了38个基点,更接近22%。资金成本上行时的传导速度快于下行时。
如果我们看到资金成本相对美联储加息出现同样的36%增幅,那就是0.18%。按10亿美元生息资产计算,每年增加180万美元利息支出。按5亿美元计算,则为90万美元。这就是银行在采取任何行动之前的成本。
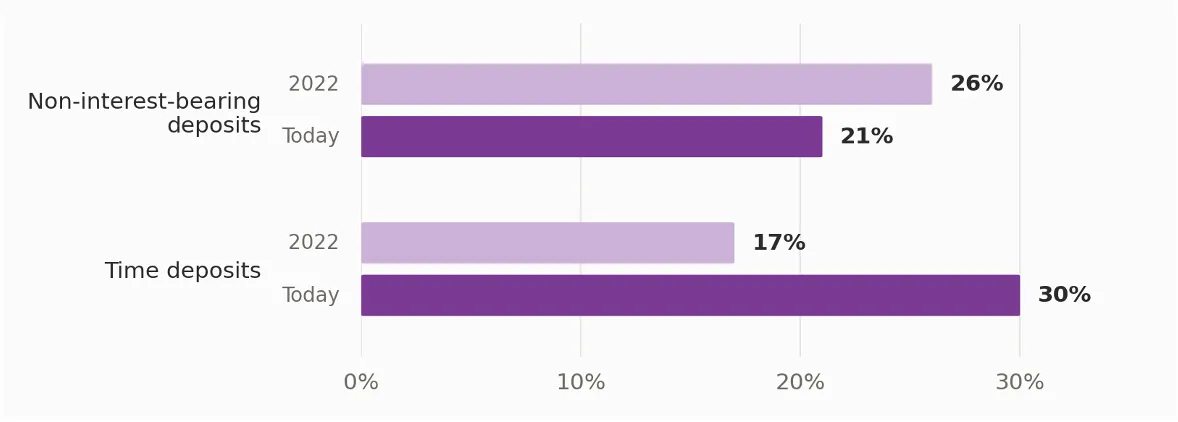
此外,我认为这次的36%可能偏低。无息存款占存款的比例从2022年第三季度的26%降至2026年第一季度的21%,而定期存款则从17%升至30%。这意味着按市场利率重新定价的资金占比几乎翻了一番。同样的美联储举措现在影响的存款比上一轮周期更多。
而且风险不再仅仅是重新定价。2022年,大部分资金留了下来,但此后每年资金流出的难度都在降低,而月度报告太慢,无法及时捕捉。
这就剩下三扇熟悉的大门,没有一扇是无痛的。加价:能买到资产负债表,却买不到忠诚度。借款:有短期好处,但通常代价高昂。或者收缩贷款组合:放弃银行赖以被衡量的增长。
大多数机构会等到定期存款到期潮来临才行动,然后加价,因为利率是唯一能在两周时间表内奏效的杠杆。
还有第四个选项,而且是银行真正能够控制的。
在Marquis最近的一项客户分析中,平均每个家庭在五家提供商处持有九种金融产品。大多数银行只持有两种半。其余六种在别处,放在他们信任其支票账户的机构那里。
问题在于,答案分散在核心系统、贷款发放系统、信用卡处理商和数字渠道中,且与账号而非个人绑定。问哪些家庭有资金转移的迹象,在大多数机构,这需要三周时间才能拿到数据。到那时,大部分资金已经流失。
没有人负责这个数字。首席财务官让营销经理去增长存款,却没有名单,也看不到谁面临风险或谁在别处持有资金。于是,他们只能做这份工作唯一允许的事:在网站上推出定期存款特惠,在门口挂上横幅。这就是第一扇门,由一个从未有过第二选项的人来操作。如果尝试使用数据并建模,产出需要三周时间,而到那时大部分资金已经在转移了。
先让它可见。在家庭层面统一数据,丰富数据以看清外部情况,并每月将这个数字呈现在营销和财务部门面前。然后将其指向四件事:
- 谁可能因利率而转移,这样你只需对少数人定价,而非整个组合。
- 已经在漂移的余额,因为行为先于资金显现。
- 新账户开户后的前90天,此时终身余额正在形成。
- 邮件与电子邮件并行,直邮能触达电子邮件无法触达的余额。
利率会再次转向,然后再转回来。最能安然度过的机构不会是对利率反应最快的。而是那些已经知道该给哪些家庭打电话的机构。
关于Marquis
Marquis帮助银行、信用合作社和抵押贷款机构将客户数据转化为可执行的洞察。Marquis服务全国700多家金融机构,提供客户数据、分析、营销自动化和互动解决方案,帮助组织加强关系、改善客户体验并推动增长。